2026年4月27日
(院長の徒然コラム)
はじめに
歯科医院の倒産が増えています。
東京商工リサーチによると、2025年度に倒産した歯科診療所は31件。前年度の20件から55.0%増え、2006年度以降の20年間で最多となりました。
歯科技工所8件を加えた「歯科関連」の倒産は39件となり、こちらも20年間で最多です。
31件。
この数字だけを見ると、
「全国には6万件以上も歯科医院があるのだから、31件くらいなら大したことはないのでは?」
と思う方もいるかもしれません。
実際、厚生労働省の最新の医療施設動態調査では、2026年6月末現在の歯科診療所は全国65,035施設あります。
65,035施設の中で31件。
数字の見た目だけなら、かなり小さく感じます。
ただし、ここで31を65,035で割って「歯科医院の年間倒産率は○%」と計算するのは適切ではありません。
31件は2025年度の倒産件数であり、65,035施設は2026年6月末という一時点の施設数です。集計期間も統計上の定義も違います。
さらに重要なのは、東京商工リサーチがここでいう「倒産」は、2025年度に発生した負債1,000万円以上の倒産を集計したものだということです。
つまり、
倒産件数=閉じた歯科医院の総数
ではありません。
そして、この記事を以前書いた2026年4月の時点では、まだ分からなかったことがいくつもありました。
その後、
- 2025年に歯科医院がどれだけ休廃業・解散したのか
- 主な歯科診療所の売上や利益はどう動いたのか
- 2026年に入って倒産は止まったのか
- 2026年6月の診療報酬改定で、物価高への対応はどう変わったのか
- 歯科衛生士は本当に減っているのか
- 歯科技工士はどうなっているのか
- 歯科医師は今も増え続けているのか
- 個人の歯科医院と医療法人の構成はどう変わっているのか
こうした新しい資料が次々に公表されました。
それらを並べてみると、現在の歯科業界を、
「歯医者が多すぎるから淘汰されている」
だけで説明することはできません。
もっと複雑なことが起きています。
歯科医療への需要そのものが消えているわけではない。
売上を伸ばしている歯科診療所もある。
その一方で、倒産する医院、休廃業する医院、院長の高齢化や後継者問題で閉院する医院もある。
人材を確保できる医院と、そうでない医院がある。
都市部では歯科医院同士が競争し、地方では歯科医療へのアクセスそのものが問題になる地域がある。
そして、個人で医院を経営する歯科医師が減る一方、勤務歯科医師や医療法人という形で歯科医療を提供する構造にも変化が見られます。
今回は、
「倒産過去最多」という31件の数字の向こう側で、日本の歯科医院に何が起きているのか。
そこを改めて考えてみます。
まず数字を整理します――「歯科医院31件」と「医療機関71件」は別です
最初に、今回の話で最も重要な数字の交通整理から始めます。
2025年度に倒産した歯科診療所は、
31件。
一方、同じ2025年度に倒産した「医療機関」全体は、
71件。
この71件の内訳は、
- 一般診療所 32件
- 歯科医院 31件
- 病院 8件
です。
つまり、
歯科医院31件
と、
医療機関全体71件
は別の数字です。
ここは非常に重要です。
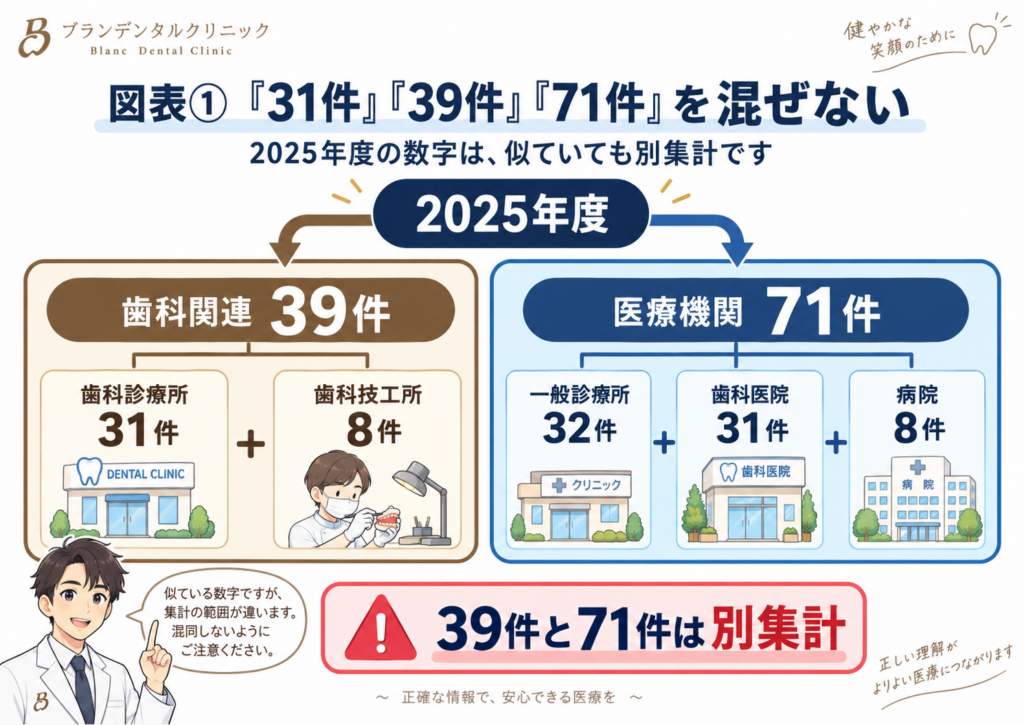
なぜなら、この後に出てくる「97%」という数字の分母が、31件ではなく71件だからです。
もう一つ注意したいのが、
年度と暦年
です。
「2025年度」は原則として2025年4月から2026年3月。
一方、
「2025年」は2025年1月から12月です。
この記事では後ほど、
2025年の歯科診療所倒産26件
という数字も出てきます。
31件と26件のどちらかが間違っているわけではありません。
集計期間が違います。
- 31件=2025年度
- 26件=2025年1月~12月
です。
こうした期間の違いを無視して数字を並べると、簡単に誤った結論へ進んでしまいます。
「破産率97%」の正体――歯科医院31件だけの数字ではありません
今回の数値の中で特に注意しなければならないものがあります。
それが、
「破産率97%」
です。
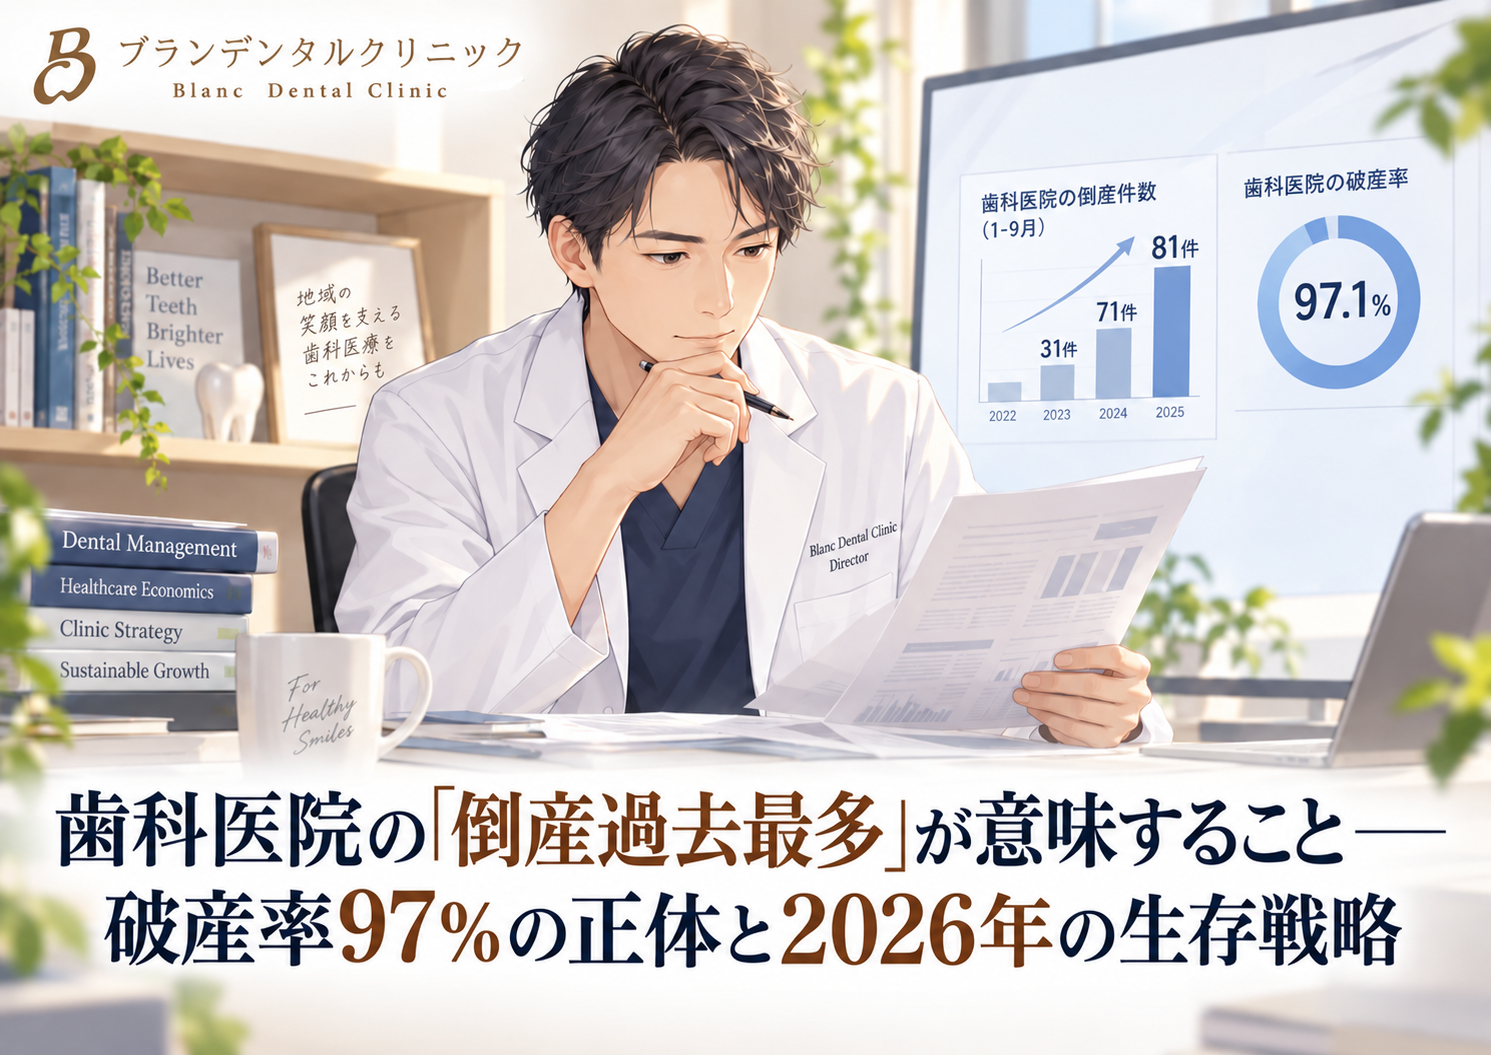
東京商工リサーチによると、2025年度に倒産した医療機関71件のうち、
破産が69件。
民事再生法が2件でした。
つまり、
69件 ÷ 71件 = 97.1%
です。
したがって、
「倒産した歯科医院31件の97%が破産だった」
という意味ではありません。
正しくは、
2025年度に倒産した病院・一般診療所・歯科診療所を合わせた医療機関71件のうち69件、97.1%が破産だった
という数字です。
これは非常に重要な違いです。
しかも、さらに話をややこしくする別の「97%」があります。
2025年度に倒産した、
- 歯科診療所 31件
- 歯科技工所 8件
合計39件の「歯科関連倒産」では、資本金1,000万円未満が38件でした。
38件 ÷ 39件 = 97.4%。
こちらの97.4%は、
破産率ではありません。
小資本の事業者が占める割合です。
まったく違う数字です。
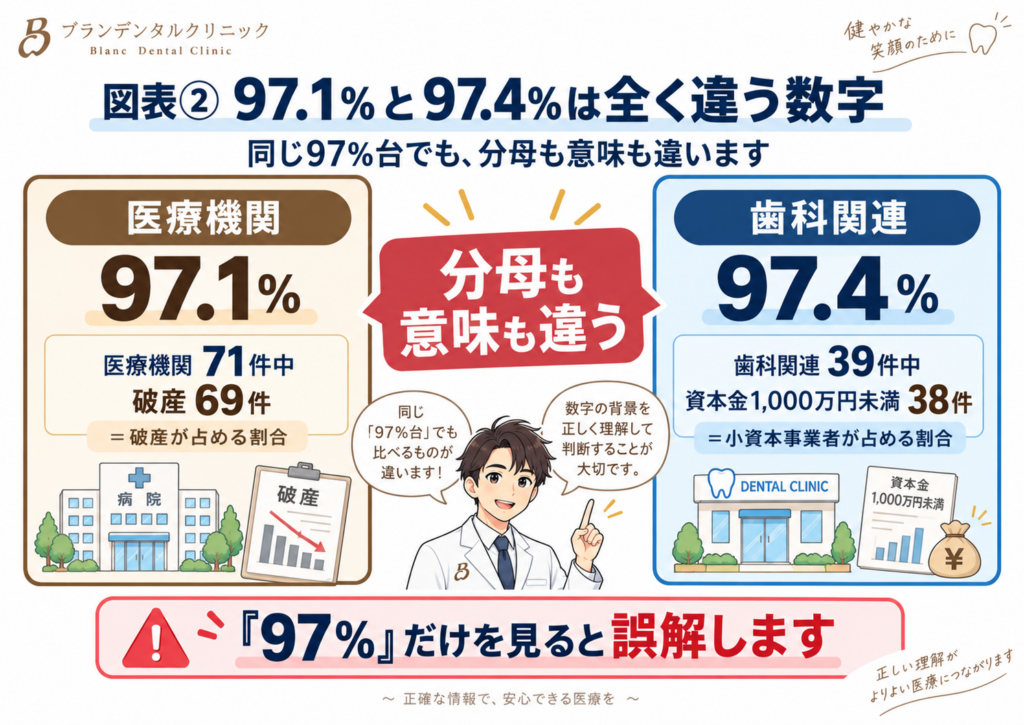
数字は強い。
だからこそ、
その数字の分母は何なのか。
誰を対象にした統計なのか。
どの期間を集計した数字なのか。
まで確認しなければなりません。
「倒産31件しかない」は正しいのか――倒産と閉院は同じではありません
では、31件という数字をどう評価すればいいのでしょうか。
2026年6月末現在、日本には歯科診療所が65,035施設あります。
そのため、
「31件なら少ない」
という感覚自体は理解できます。
ただし、ここには大きな落とし穴があります。
東京商工リサーチの今回の倒産統計は、
負債1,000万円以上の倒産
を集計したものです。
つまり、
- 院長が高齢になって自主的に閉院した医院
- 後継者が見つからず廃業した医院
- 法人を解散した医院
- 経営が厳しくなり、法的倒産に至る前に撤退した医院
などが、すべて「倒産31件」に入るわけではありません。
この点について、2026年7月に非常に興味深い数字が出ました。
東京商工リサーチが2025年1月から12月の歯科診療所を調べたところ、
倒産26件
に対して、
休廃業・解散125件。
休廃業・解散は倒産の、
4.8倍
でした。
これはかなり重要です。
以前の記事では、
「倒産統計に表れない閉院の方が多いのではないか」
と考えていました。
少なくとも2025年については、今では具体的な数字があります。
ただし、ここでも注意が必要です。
125件の休廃業・解散が、
125件すべて経営破綻だった
という意味ではありません。
東京商工リサーチ自身も、業績だけでなく事業承継等の課題が背景にあることを指摘しています。
つまり、
倒産
と、
休廃業・解散
には違いがあります。
倒産は経営・財務上の問題と強く関係する退出です。
一方、休廃業や解散には、
- 院長の高齢化
- 引退
- 健康上の理由
- 後継者不在
- 事業承継
- 経営上の判断
など、複数の背景があり得ます。
閉院した医院を全部、
「経営に失敗した歯医者」
と考えるのは間違いです。
厚労省統計では年間1,748件の「廃止」――これも倒産とは意味が違います
さらに別の統計を見てみます。
厚生労働省の2024年医療施設調査です。
2023年10月から2024年9月までの1年間に、歯科診療所では、
- 開設 1,363件
- 再開 111件
- 廃止 1,748件
- 休止 166件
という動きがありました。
「倒産31件なのに、廃止1,748件?」
と思うかもしれません。
しかし、これも同じ数字ではありません。
厚生労働省の「廃止」は、医療施設としての行政上の廃止を示す統計です。
そこには、
- 閉院
- 開設主体の変更
- 移転
- 法人成りなどに伴う旧施設の廃止
- 承継
- その他の理由
が入り得ます。
したがって、
TSRの倒産31件
TSRの休廃業・解散125件
厚労省の医療施設としての廃止1,748件
を足し算して、
「実際には1,904軒が潰れた」
などとすることはできません。
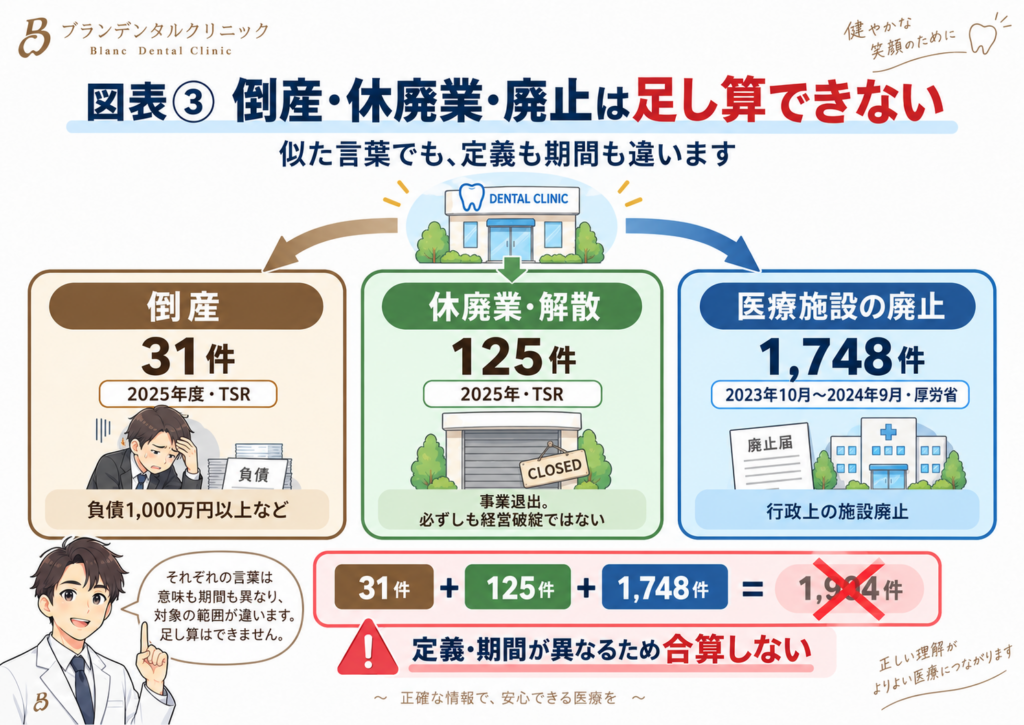
そうではなく、この数字から分かるのは、
歯科診療所という世界では、倒産統計で見える数よりもはるかに大きな規模で、毎年、開設・廃止・休止・再開という新陳代謝が起きている
ということです。
「全国に何軒あるか」という静止画だけを見ていると、この動きは見えません。
最新の歯科診療所数は65,035施設――少なくとも近年、総数は減少しています
2024年10月1日時点の歯科診療所は、
66,378施設。
そして2026年6月末の最新概数では、
65,035施設。
となっています。
少なくとも近年、歯科診療所総数は減少しています。
さらに開設主体別に見ると、2026年6月末では、
- 医療法人 17,707施設
- 個人 46,606施設
です。
歯科診療所の総数が6万件を大きく超えていることに変わりはありません。
しかし、
「歯科医院は今もずっと増え続けている」
というイメージは、現在の実態とは異なります。
ただし、この施設数減少を、
「歯科医療需要がなくなったから」
と一足飛びに解釈してはいけません。
ここから、今回の記事で最も興味深い数字が出てきます。
ところが「主な6,590社」の売上高合計は増えています
倒産が増えた。
休廃業・解散もある。
歯科診療所の総数も減っている。
ここまで読むと、
「日本の歯科市場そのものが縮んでいるのだろう」
と思いたくなります。
ところが、2026年7月に東京商工リサーチが公表した調査では、違う景色が見えます。
調査対象となった全国の主な歯科診療所6,590社では、2025年の売上高合計が、
1兆282億700万円。
前年比、
3.8%増。
純利益合計は、
303億8,000万円。
前年比、
4.1%増。
でした。
ここで非常に重要な注意点があります。
この6,590社は、
日本全国のすべての歯科医院を無作為に抽出した調査ではありません。
東京商工リサーチの企業データベースから、
2025年の業績を最新期として、5期連続で業績が判明した歯科診療所6,590社
を抽出したものです。
したがって、
「日本の全歯科医院の売上が3.8%増えた」
と一般化することはできません。
正確には、
TSRが5期連続で業績を確認できた主な歯科診療所6,590社では、2025年の売上高合計が前年比3.8%増だった
という数字です。
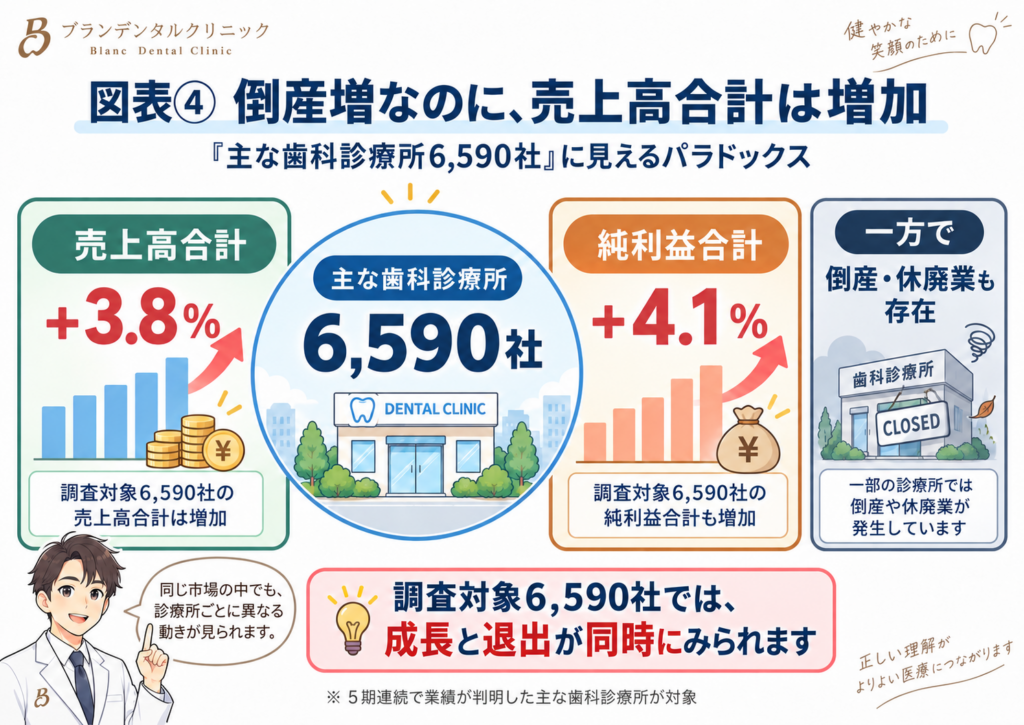
ここはかなり重要です。
そのうえでも、このデータは面白い。
なぜなら、
倒産や休廃業が起きている一方で、継続して業績が把握できる主な歯科診療所群では売上高合計が増えている
からです。
つまり、
「歯科医療市場が一斉に沈没している」
という単純な話ではありません。
売上高合計が増えているのに、半数以上が減益――「二極化」の中身
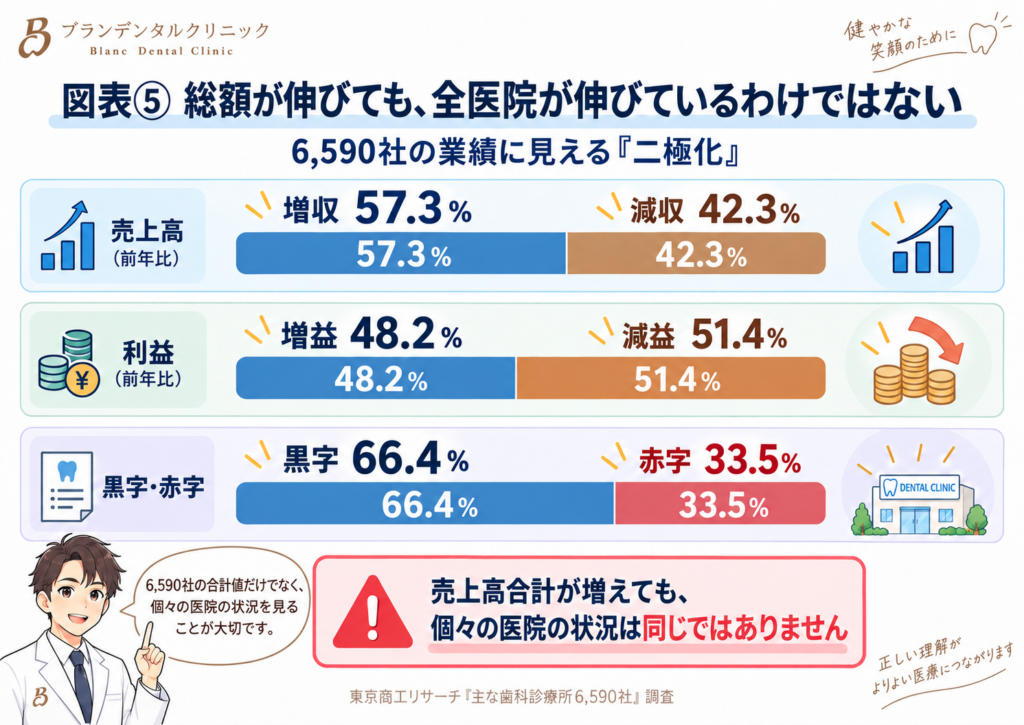
同じ6,590社を、今度は一社一社の増減で見てみます。
2025年に増収だった企業は、
3,781社、57.3%。
減収は、
2,790社、42.3%。
利益では、
増益が、
3,180社、48.2%。
一方、
減益が3,393社、51.4%。
黒字企業は、
4,381社、66.4%。
赤字企業は、
2,209社、33.5%。
でした。
つまり、
売上高合計は増えているのに、半数以上が減益。
そして、
3社に1社ほどが赤字。
一見すると矛盾したように見えます。
でも、矛盾ではありません。
大きく売上を伸ばした医院があれば、全体の合計額は増えます。
その一方で、多くの医院が減収・減益になっていてもおかしくありません。
平均値。
総額。
中央値。
個々の企業の分布。
これらはまったく違うものです。
東京商工リサーチ自身も、この調査を、
「業績は二極化が鮮明」
と表現しています。
以前の記事で私は「歯科医院の二極化」と書きました。
当時はまだ考察の色が強い部分でした。
現在は、
増収57.3%対減収42.3%。
増益48.2%対減益51.4%。
黒字66.4%対赤字33.5%。
という具体的な数字が出ています。
したがって現在の状況は、
「歯科業界全体が沈んでいる」というより、同じ歯科市場の中で医院ごとの差がより目立つようになっている
と考える方が実態に近そうです。
売上が増えても利益が残らない――個人歯科診療所のコストはどう動いたのか
では、なぜ増収でも減益になるのでしょうか。
ここで第25回医療経済実態調査を見てみます。
この調査は、病院、一般診療所、歯科診療所、保険薬局の経営実態を把握し、診療報酬を検討する基礎資料とするため、中央社会保険医療協議会が実施しているものです。
今回使う数字は、その結果を日本歯科医師会が整理した中医協提出資料によるものです。
対象は、
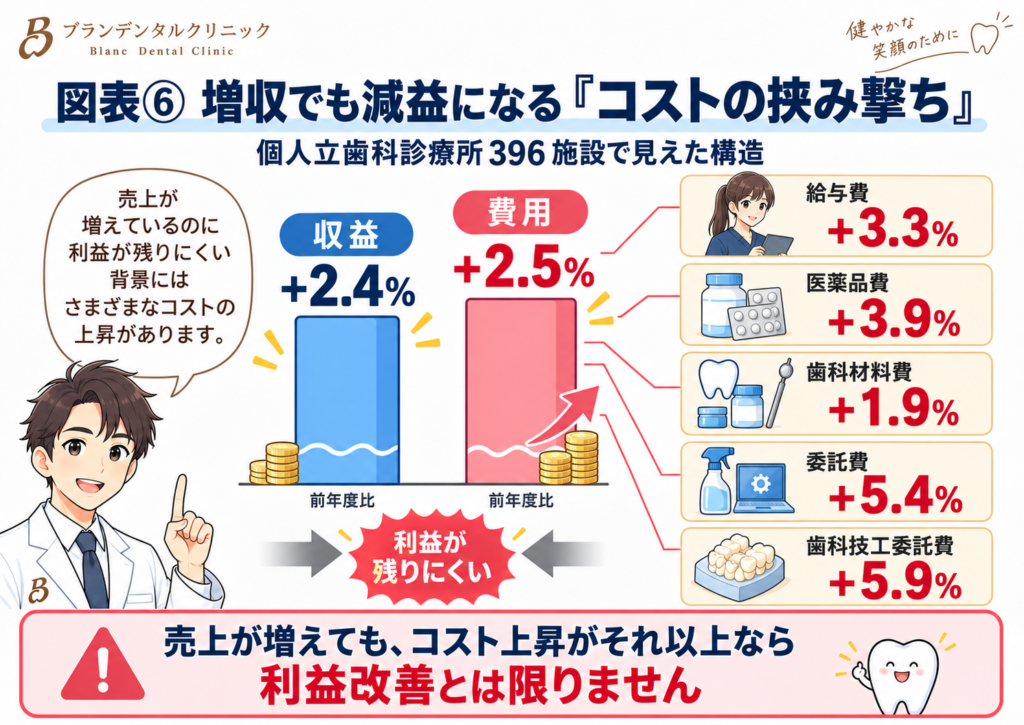
青色申告者を含む個人立歯科診療所396施設。
令和5年度から令和6年度への変化を見ると、
医業・介護収益 +2.4%
に対して、
医業・介護費用 +2.5%。
さらに費用の内訳では、
- 給与費 +3.3%
- 医薬品費 +3.9%
- 歯科材料費 +1.9%
- 委託費 +5.4%
- うち歯科技工委託費 +5.9%
- その他の医業・介護費用 +2.1%
となっています。
これはかなり分かりやすい数字です。
売上が2.4%増えても、費用が2.5%増えれば、利益が大きく改善するとは限りません。
しかも費用の中には、給与費や技工委託費のように、診療を続けるため簡単には削れないものがあります。
「売上が増えた=経営が楽になった」
とは限らないのです。
「損益率27.6%」をそのまま「歯医者の利益率27.6%」と読んでもいけません
同じ資料では、個人立歯科診療所の損益率が令和5年度、令和6年度ともに、
27.6%
とされています。
これだけを見ると、
「利益率27%なら歯医者は相当儲かっているのでは?」
と感じるかもしれません。
しかし、個人立診療所の損益差額は、法人企業の「会社に残る純利益」と同じ意味ではありません。
個人開設者本人の報酬相当分は、法人勤務の院長のように「給与費」として計上される構造ではないからです。
さらに、設備更新などに必要な内部資金も考える必要があります。
そして平均値を見るときには、分布も確認する必要があります。
同じ資料では、
損益差額1,000万円未満の個人立歯科診療所が48.7%。
最も多い階級は、
500万円以上750万円未満。
一方、平均値は、
1,409万円。
平均値と最も多い階級には大きな差があります。
つまり、
「平均1,409万円」
だけを見て、
「典型的な歯科医院も1,409万円残っている」
と考えるのも違います。
平均値だけで歯科医院経営を語ることはできません。
これは先ほどの6,590社の話と同じです。
平均や総額の裏側には、大きなばらつきがあります。
歯科医院はコストが上がったからといって、自由に保険診療を値上げできません
歯科医院経営の特殊性の一つが、
公定価格
です。
一般企業であれば、
原材料費が上がった。
人件費が上がった。
電気代が上がった。
その際、競争上の制約はあるにせよ、商品価格を変更できる場合があります。
しかし保険診療では、医院が自由に治療価格を決めるわけではありません。
診療報酬という全国共通のルールがあります。
例えば、
「今月から材料費が上がったので、保険の虫歯治療を20%値上げします」
とはできません。
そのため、
物価や人件費が上がる速度と、診療報酬の改定との間にずれが生じれば、医院側が吸収しなければならない期間が発生し得ます。
ただし、
「国は何もしていない」
というのも正確ではありません。
2026年6月、診療報酬は実際に改定されました。
2026年6月、歯科初診料・再診料は引き上げられました
2026年度診療報酬改定では、物価高騰による医療機関の負担増への対応が盛り込まれました。
歯科初診料は、
267点 → 272点。
歯科再診料は、
58点 → 59点。
さらに、
「歯科外来物価対応料」
が新設され、2026年6月以降は、
- 初診時 3点
- 再診時等 1点
を算定する仕組みになりました。
そして、この物価対応は一度で終わる設計ではありません。
2027年6月以降は、
- 初診時 6点
- 再診時等 2点
へ段階的に引き上げる設計です。
制度の名称そのものに、
「物価対応」
という言葉が入っています。
これは象徴的だと思います。
歯科医院が直面している材料費、委託費、光熱費などの上昇が、診療報酬上も対応すべき問題として扱われたということだからです。
では、
「2026年6月の改定で歯科医院の経営は改善したのか?」
ここはまだ答えを急ぐべきではありません。
改定後の経営がどうなったか――2026年9月現在、国も調査中です
厚生労働省は2026年9月14日、
「令和8年度医療機関等の経営状況に係る臨時調査」
を開始しました。
目的は、
2026年度診療報酬改定後の病院・一般診療所・歯科診療所・保険薬局の経営状況を明らかにすること。
歯科診療所では、社会保険診療を行う全国の歯科診療所から、地域、院外処方、常勤歯科医師数などで層化して抽出し、
2025年6~9月
と、
2026年6~9月
の経営状況を比較します。
つまり、2026年9月現在、
診療報酬改定後に歯科医院経営が実際にどう変わったかについて、国自身がまだデータを集めている途中
です。
したがって、
「今回の改定で歯医者は救われた」
とも、
「何の意味もなかった」
とも、今の時点で断定することはできません。
答えはこれからです。
歯科衛生士不足――「歯科衛生士そのものが減っている」わけではありません
歯科医院経営を考えるうえで避けて通れないのが、
人材
です。
特に歯科衛生士です。
ただし、
「歯科衛生士不足」
という言葉から、
「歯科衛生士の人数が年々減っている」
と考えると、事実と違います。
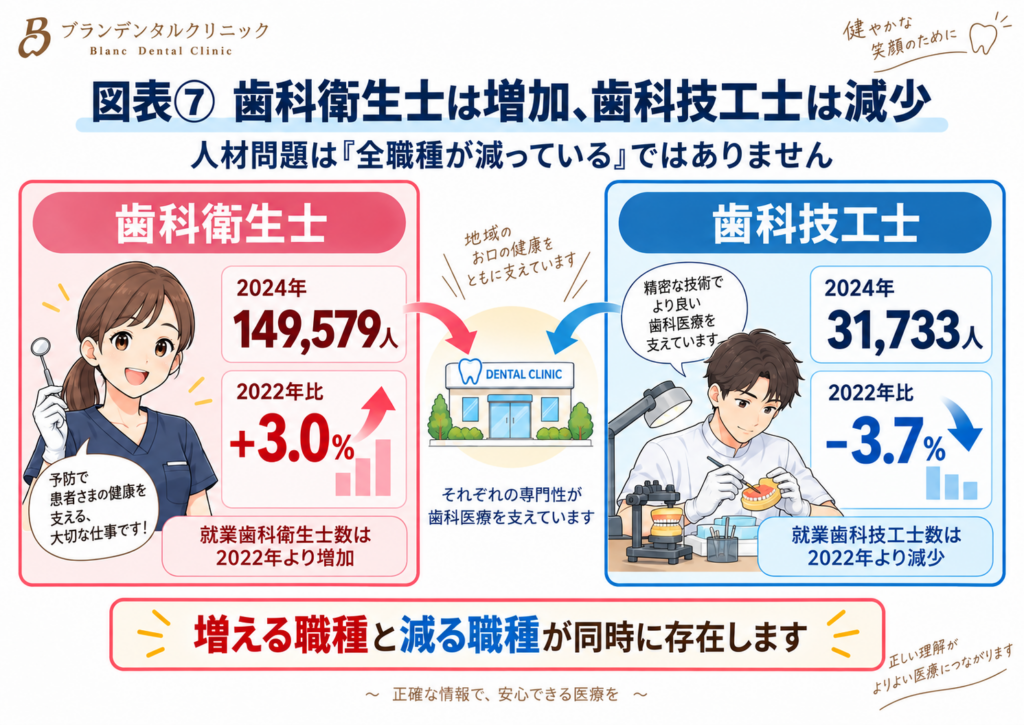
2024年末の就業歯科衛生士数は、
149,579人。
2022年の145,183人から、
4,396人、3.0%増加
しています。
歯科衛生士は減っていません。
それでも採用は難しい。
なぜでしょうか。
一つは、
歯科衛生士に求められる仕事と勤務場所が広がっていること
です。
ある需給研究では、歯科衛生士養成校への求人応募機関数が、
2010年度、
443施設
から、
2017年度、
944施設
へ2倍以上に増えていました。
病院からの求人も、
6施設から31施設
へ増えています。
今の歯科衛生士は、一般の歯科診療所だけでなく、
- 病院
- 周術期口腔管理
- 介護
- 在宅
- 訪問歯科
- 口腔機能管理
- 多職種連携
など、より広い場所で必要とされています。
だから、
就業者数が増えること
と、
人手不足が続くこと
は両立します。
この問題については、当院の別コラム「歯科衛生士は増えているのになぜ足りない?」で詳しく扱っています。
採用できるかだけではない――「辞めずに働けるか」までが人材問題です
さらに、人数だけを増やせば解決するわけでもありません。
人材問題には、
採用
と、
定着
があります。
宮城県で行われた歯科衛生士と歯科医師への調査では、歯科衛生士が離職関連要因として挙げたもののうち、
- 人間関係の問題 78.2%
- 時間面の労働条件 68.6%
- 給与面の待遇 58.4%
が上位でした。
しかも「人間関係の問題」の中身について、歯科衛生士側では「院長との問題」が多かった一方、歯科医師側では「スタッフ間の問題」と考える傾向があり、両者の認識に差がありました。
また、2026年に発表された東北地方の歯科衛生士研究では、
- 歯科保健指導への満足度
- 歯科医師との人間関係
- 患者とのコミュニケーション
- 労働時間の評価
- 職場の安全性
などが、現在の職場で働き続けたいという意向と有意に関連していました。
つまり人材確保は、
「求人広告を出す」
「給料を上げる」
だけではありません。
給与。
勤務時間。
有給休暇。
残業。
人間関係。
教育。
安全性。
専門職として力を発揮できる仕事。
こうしたものを合わせた、
職場そのものの設計
が関係してきます。
特に小規模歯科医院では、一人の歯科衛生士が退職しただけで、
- メインテナンス枠
- 歯周治療
- 訪問診療
- 診療補助
- 予約枠
などが大きく変わる場合があります。
つまり、
人材を定着させる力そのものが、医院の診療能力であり経営力でもある
ということです。
8020が成功したから歯医者の仕事がなくなった?――それも単純ではありません
以前の記事では、8020運動の成功と歯科医院経営の変化をかなり強く結びつけていました。
確かに、日本人の歯は以前より残るようになっています。
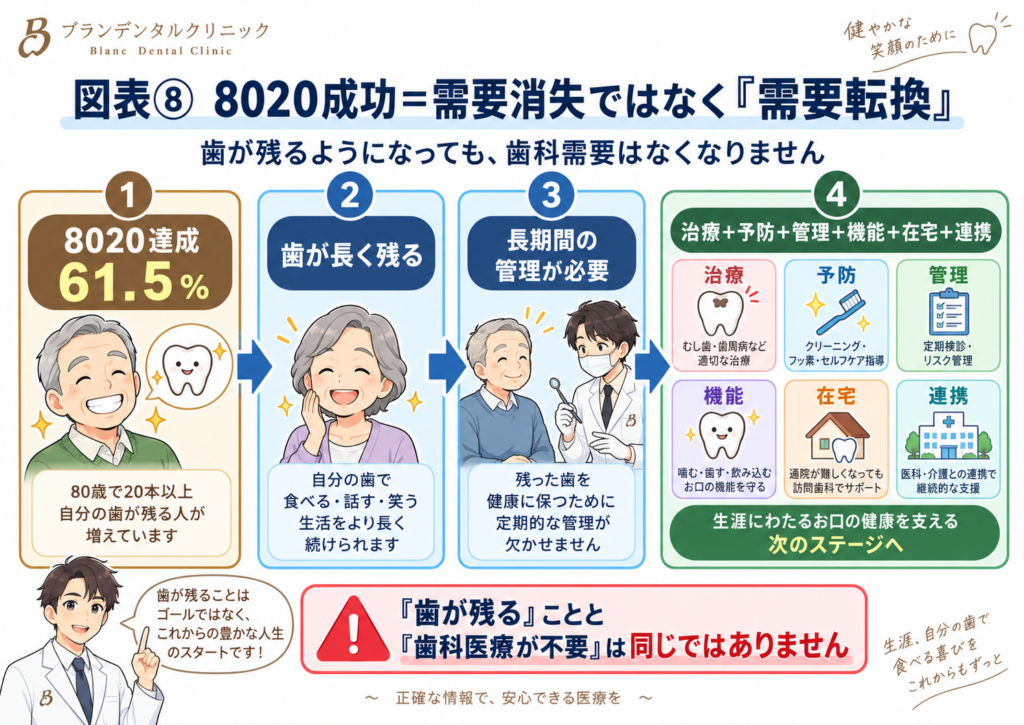
最新の2024年歯科疾患実態調査では、8020達成者は、
61.5%。
また、過去1年間に歯科検診・健診を受けた人も、
63.8%。
初めて6割を超えています。
これは歯科医療・歯科保健の大きな成果です。
しかし、
歯が残るようになった=歯科医療が不要になった
ではありません。
むしろ歯が残れば、その歯を80歳、90歳まで維持するための管理が必要になります。
例えば、
- 歯周病
- 根面う蝕
- 古い詰め物・被せ物
- 補綴物管理
- 義歯との組み合わせ
- 咀嚼機能
- 口腔機能
- メインテナンス
- 高齢者歯科
- 訪問歯科
です。
つまり、
歯科需要が消えたのではありません。
より正確には、
需要の中身が変化した
と考えた方が自然です。
「削って詰める」だけではなく、
治療+予防+管理+機能+在宅+連携
へ広がっている。
このテーマについては、当院の別コラム「歯科医療費3兆円は高いのか?」でも詳しく扱っています。
歯科衛生士は増えていますが、歯科技工士は減っています
人材問題は院内だけではありません。
歯科治療は、歯科技工という医院の外側の供給網にも支えられています。
2024年末の厚生労働省統計では、就業歯科技工士は、
31,733人。
2022年から、
1,209人、3.7%減少。
歯科技工所も、
20,278か所。
2022年から、
563か所、2.7%減少
しています。
さらに年齢を見ると、歯科技工士では、
65歳以上が19.3%
で最も大きな年齢層になっています。
そして先ほど見た個人立歯科診療所396施設の資料では、歯科技工委託費が、
5.9%増
でした。
もちろん、
「歯科技工士が減ったから委託費が5.9%上がった」
と直接の因果関係を断定することはできません。
材料費、賃金、物価、設備費など複数の要因があります。
しかし、
歯科医院の外側でも、人材供給とコスト構造が変化している
ことは確かです。
CAD/CAMや3Dプリンターなどのデジタル技術も、歯科技工士不足への対応策の一つとして、省力化・標準化の観点から議論されています。
ただし、
デジタル化すれば生き残れる
と単純化するのは危険です。
デジタル機器は手段です。
目的ではありません。
「歯医者が増えすぎたから潰れる」だけでも説明できません
長年、
「歯医者はコンビニより多い」
と言われてきました。
そのため、歯科医院の倒産が増えたと聞くと、
「単純に歯科医師が増えすぎたからだ」
と考えたくなります。
しかし、最新の歯科医師統計を見ると、話はもう少し複雑です。
2024年末の全国の届出歯科医師数は、
103,652人。
2022年の105,267人から、
1,615人、1.5%減少
しました。
医療施設に従事する歯科医師も、
100,266人
で、前回から1.6%減少しています。
つまり、
歯科医師数そのものは、今も一直線に増え続けているわけではありません。
さらに診療所で働く歯科医師を細かく見ると、2022年から2024年にかけて、
- 開設者・法人代表者 56,767人 → 54,170人、4.6%減
- 診療所勤務者 33,490人 → 34,533人、3.1%増
となっています。
これは、
「個人医院の時代が終わった」
ことを意味するわけではありません。
しかし、
歯科医師がどのような立場で診療所に関わるかという就業構造そのものが変化している
ことは無視できません。
このテーマについては、当院の別コラム「『歯医者はコンビニより多い』の次に来る問題」で詳しく扱っています。
個人の歯科医院は減り、医療法人は増えている――ただしM&A件数とは違います
施設側でも変化があります。
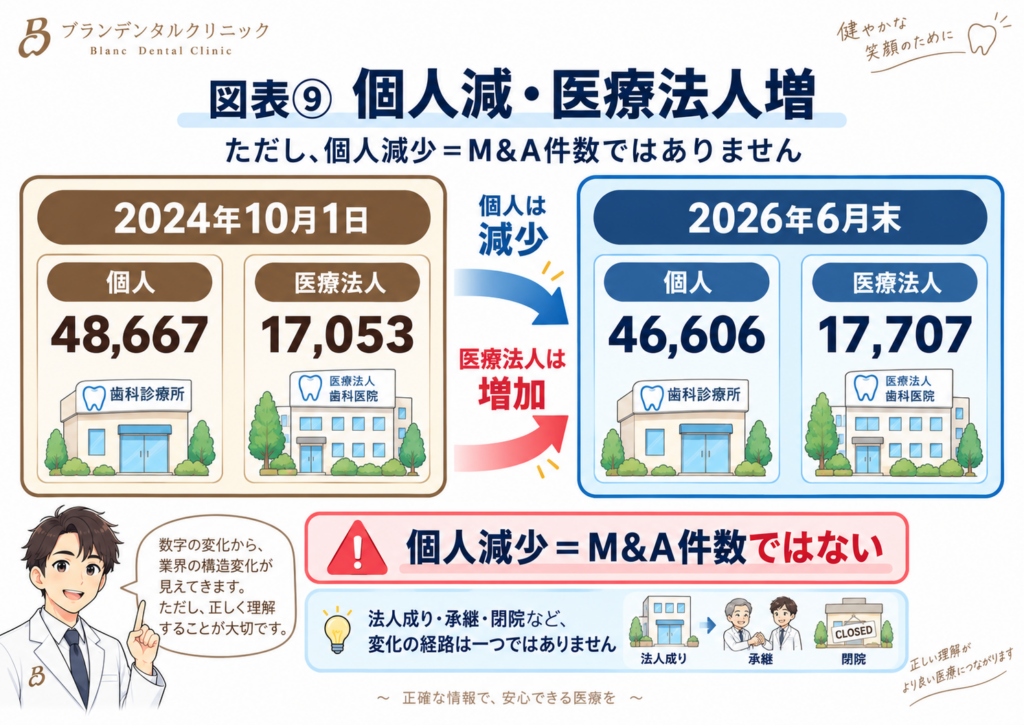
2024年10月1日時点では、歯科診療所66,378施設のうち、
- 個人 48,667施設
- 医療法人 17,053施設
でした。
2026年6月末では、
- 個人 46,606施設
- 医療法人 17,707施設
です。
少なくとも施設構成を見ると、
個人開設の歯科診療所は減少し、医療法人による歯科診療所は増えています。
しかし、ここで数字の読み方を間違えてはいけません。
個人医院が減った件数=M&Aされた件数
ではありません。
個人開設から医療法人へ法人成りした場合もあります。
個人医院が閉院し、別の法人医院が新規開設された場合もあります。
承継もあります。
廃止もあります。
統計は施設数を示しますが、
一軒一軒の歯科医院がどの経路で変化したかまでは示しません。
したがって、
「大型医療法人が個人歯科を次々買収している」
と、この数字だけから結論づけることはできません。
言えるのは、
歯科医療を提供する経営主体の構成が変化している
ということです。
院長の高齢化――医院は赤字でなくても閉じます
歯科医院の退出を考えるとき、もう一つ忘れてはいけないのが、
院長の年齢
です。
診療所に従事する歯科医師の平均年齢は2024年で、
55.2歳。
長期的には上昇しており、60歳代が大きな年齢層を占めています。
歯科医院が閉じる理由は、赤字だけではありません。
患者さんが来ていても、
利益が出ていても、
院長が高齢になれば、いつか診療をやめる時が来ます。
そして、
子どもが歯科医師とは限らない。
歯科医師でも医院を継ぐとは限らない。
勤務医へ承継できるとは限らない。
第三者への承継が成立するとも限らない。
この問題は、
倒産統計には表れにくい歯科医院退出の重要な背景
です。
2025年の休廃業・解散が125件あり、東京商工リサーチ自身が事業承継等の課題にも触れているのは、この点を考えるうえで重要です。
だから、
閉院=経営失敗
ではありません。
逆に、
生き残る=院長本人が一生診療し続ける
でもありません。
誰に継ぐのか。
患者さんの治療をどう引き継ぐのか。
スタッフの雇用をどうするのか。
カルテや医療情報をどう扱うのか。
必要な歯科医療を地域にどう残すのか。
そこまで含めて、
医院経営の出口
だと思います。
「全国に65,035施設もあるから減っても問題ない」とも限りません
歯科医院数を見るときには、
地域差
も重要です。
全国65,035施設という数字だけを見れば、
「十分多い」
ように感じます。
しかし、患者さんが全国65,035施設のどこへでも通えるわけではありません。
2026年のGIS研究では、全国68,806件の歯科診療所と75歳以上人口を用いて、道路交通を含めた歯科医療アクセスを解析しています。
その結果、
75歳以上人口の2.27%が、自動車で15分以内に歯科診療所へ到達できない地域に居住
していました。
さらに、自動車15分圏外人口割合が高い地域ほど、歯科受診率や歯科医療費が低い方向の関連も確認されています。
つまり、
歯科医院が多い地域
と、
歯科医院へ行くこと自体が難しい地域
が同じ日本の中に存在します。
都市部では、駅前に複数の歯科医院が並び、患者獲得競争が激しい。
一方、地方では、一軒の閉院が地域の歯科医療アクセスに大きく影響することがあります。
だから、
「歯医者は多すぎるから、減ればいい」
という全国一律の議論も危険です。
一軒の歯科医院がなくなる意味は、地域によって全く違います。
高齢者が増えるほど「医院がある」だけでは足りなくなります
高齢化が進めば、歯科医院の場所だけでなく、
どんな歯科医療を提供できるか
も重要になります。
通院できる患者さんだけを診療すればよかった時代とは違います。
要介護。
認知症。
摂食嚥下。
口腔機能低下。
在宅療養。
こうした患者さんに歯科医療を届けるには、訪問診療が必要になることがあります。
東京都内5,516歯科診療所が回答した調査では、歯科訪問診療を、
実施している33.0%
実施していない66.8%
でした。
そして、一度訪問診療を行っていたものの、実施しなくなった理由には、
- 依頼がなくなった 47.8%
- 時間がなくなった 31.2%
- スタッフの減少 24.5%
- 担当者の高齢化 23.6%
が挙げられています。
これは非常に示唆的です。
患者さんに需要があるか
と、
医院にその需要へ応える能力があるか
は別です。
歯科医師がいる。
歯科衛生士がいる。
外来診療と訪問診療を両立できる。
移動する時間がある。
他職種と連携できる。
こうした条件がなければ、訪問歯科は続けられません。
今後の歯科医療を考えるなら、
「歯科医院が何軒あるか」
だけではなく、
その医院が何を提供できるのか
まで見る必要があります。
2026年に入って倒産は止まったのか
では、2025年度の倒産31件は一時的な突出だったのでしょうか。
2026年1月から6月までの歯科診療所倒産は、
15件。
前年同期の12件から、
25.0%増。
過去20年間の上半期としては、
2番目に多い水準
でした。
少なくとも2026年前半の段階では、
「2025年度だけ偶然多かった」
とは言いにくい状況です。
ただし、半年で15件だから、
「年間30件になる」
と単純に2倍するのも適切ではありません。
倒産件数には月ごとのばらつきがあります。
6月には診療報酬改定も行われました。
物価や賃金も動いています。
そして9月現在、改定後の経営状況を国が調査している途中です。
したがって、
2026年通年の結論は、年間データが出てから判断するべき
です。
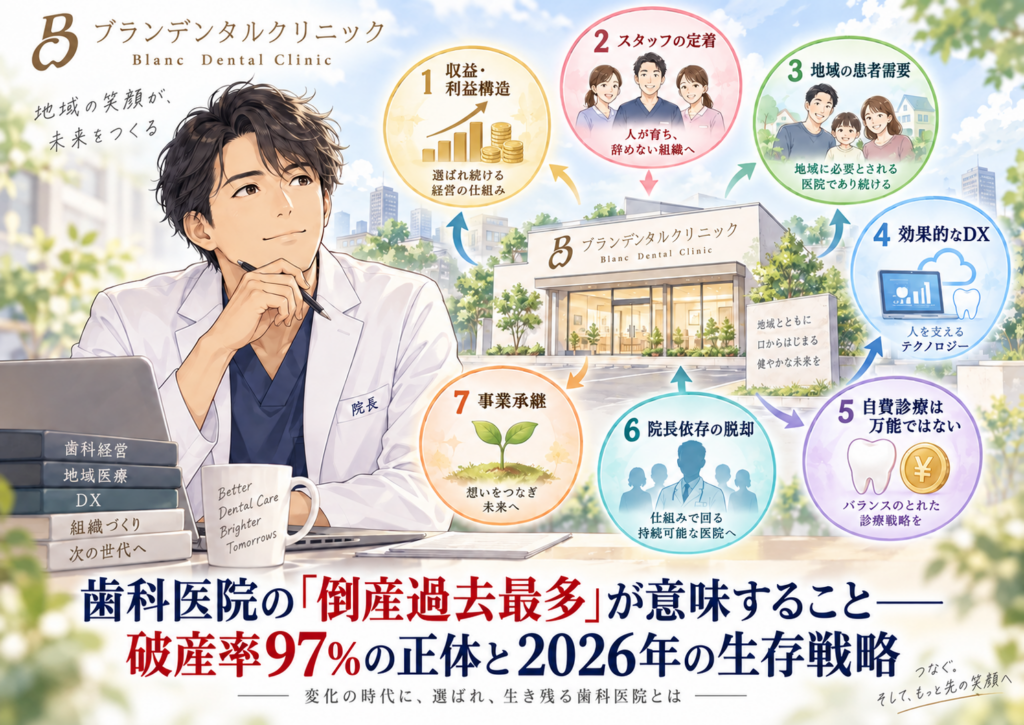
では「2026年の生存戦略」とは何なのか
ここまで読むと、
「結局、どんな歯科医院なら生き残れるのか?」
という疑問が出ると思います。
分かりやすい答えを作るなら、
DX。
自費診療。
大型化。
法人化。
M&A。
こうした言葉を並べればいいのかもしれません。
でも、今回いろいろな統計や研究を見直すと、
そんな単純な結論を裏づけるデータはありません。
自費率が高ければ倒産しない、というデータはない。
医療法人なら倒産しない、というデータもない。
最新機器を入れれば利益が増える、という保証もない。
医院を大きくすれば安泰、というものでもない。
だから私は、
「生存戦略」
をもう少し地味で現実的なものとして考えたいと思います。
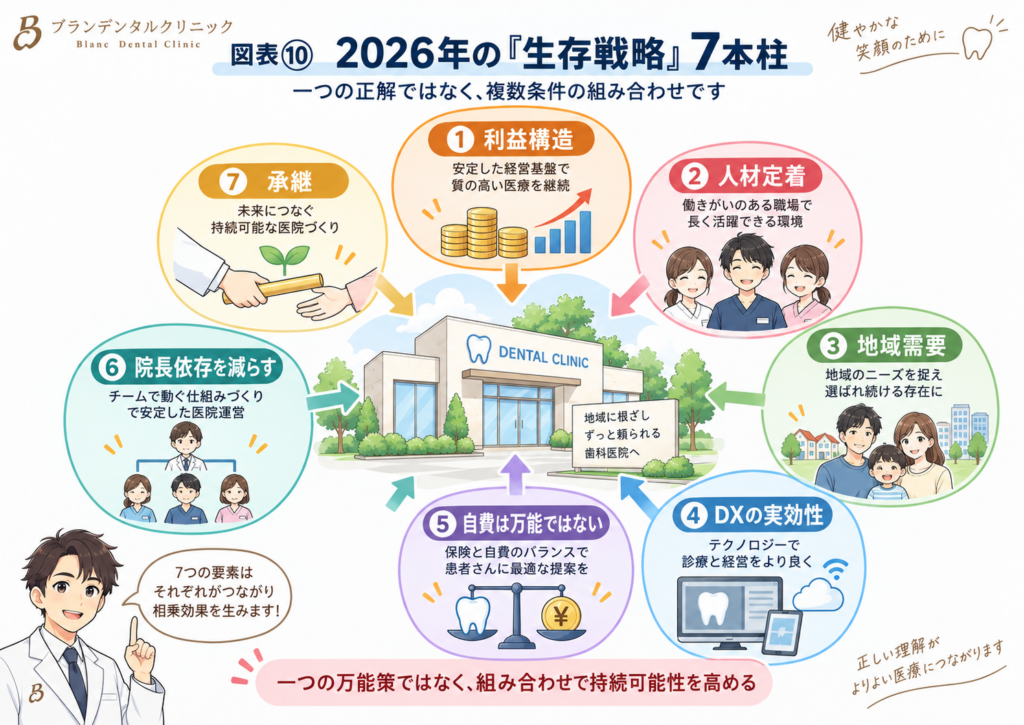
生存戦略① 売上高ではなく「最後に何が残るか」を見る
まず重要なのは、
売上だけを追わないこと
です。
売上が前年より増えた。
患者さんが増えた。
自費診療が増えた。
一見すると良いことです。
でも、
給与費。
材料費。
技工費。
光熱費。
広告費。
設備費。
決済手数料。
委託費。
がそれ以上に増えれば、利益は減ります。
先ほど見た6,590社でも、
増収企業57.3%に対し、減益企業は51.4%でした。
また個人立歯科診療所396施設でも、
収益+2.4%に対し、費用+2.5%でした。
つまり、
増収減益
は十分起こります。
「去年より売上が上がった」
だけではなく、
なぜ利益が残ったのか。
どこで費用が増えたのか。
を見る必要があります。
生存戦略② 採用ではなく「定着」まで経営として考える
歯科医院は人がいなければ回りません。
求人を出す。
面接する。
採用する。
そこまでに大きなコストがかかります。
そして半年で退職すれば、また最初からです。
その間、
予約枠が減る。
既存スタッフの負担が増える。
残業が増える。
さらに退職者が出る。
という悪循環になることもあります。
だから、
採用数だけではなく定着まで見る。
働きやすさ。
労働時間。
給与。
休暇。
教育。
人間関係。
専門職としてのやりがい。
安全性。
こうしたものを医院経営の一部として考える必要があります。
「人件費を削れば利益が増える」
だけでは医療は回りません。
人が減れば、
提供できる医療そのものが減る
場合があるからです。
生存戦略③ 地域の患者さんと、自院の診療内容を合わせる
日本全国の歯科医院が同じ診療構成になる必要はありません。
地域によって患者さんが違います。
小児人口が多い地域。
若い世帯が多い住宅地。
高齢化した地域。
オフィス街。
地方都市。
過疎地域。
それぞれ必要な歯科医療は違います。
高齢者が多いなら、
歯周管理。
補綴。
義歯。
口腔機能。
訪問歯科。
が重要になるかもしれません。
子どもの多い地域なら、
小児歯科。
予防。
矯正。
外傷対応。
の需要が大きいかもしれません。
「今これが流行っているから導入する」
ではなく、
地域に必要な歯科医療と、自院が安全かつ継続的に提供できる診療を合わせる。
これは派手ではありませんが、かなり大切だと思います。
生存戦略④ DXは「導入したか」ではなく「本当に仕事が減ったか」
DXもよく使われる言葉です。
Web予約。
LINE。
Web問診。
レセプト。
画像管理。
口腔内スキャナー。
デジタル技工。
AI。
さまざまなものがあります。
でも、
「当院はDXしています」
という看板だけでは意味がありません。
30分かかっていた仕事が10分になった。
電話が減った。
転記ミスが減った。
患者さんの待ち時間が減った。
スタッフが同じ情報を共有できるようになった。
再製作が減った。
そうした実際の改善があって初めてDXには意味があります。
逆に、
高価な設備を入れた。
でも使わない。
業務は減らない。
維持費だけ増えた。
では経営改善にはなりません。
だから、
DXを導入すること
ではなく、
何がどれだけ改善したか
で評価するべきだと思います。
生存戦略⑤ 自費診療を増やせば生き残れる、とは限らない
自費診療についても同じです。
保険診療では価格を自由に決められないため、自費診療が経営の自由度を高める側面はあります。
しかし、
自費率が高い医院ほど倒産しにくい
という因果関係が確認されているわけではありません。
自費診療を多く扱っていても、固定費が高ければ苦しくなる場合があります。
保険診療を中心に、地域の患者さんを安定して診ている医院もあります。
ですから、
「自費率○%を目指せ」
という単純な処方箋にはしません。
自費診療は、
患者さんに必要な選択肢の一つ。
医院の収益構造を構成する一つ。
そう考える方が自然です。
生存戦略⑥ 院長が全部抱え込まなくても医院が動くようにする
個人歯科医院では、院長が、
歯科医師であり、
経営者であり、
採用担当であり、
教育担当であり、
設備担当であり、
広報担当であり、
トラブル対応担当であり、
場合によっては経理担当でもあります。
医院が小さいうちは、それでも動くことがあります。
しかし、院長本人に仕事が集中すると、
院長が休んだ瞬間に、
すべて止まる医院
にもなります。
業務を標準化する。
誰が何を担当するのか決める。
スタッフを教育する。
情報を共有する。
院長しか知らない仕事を減らす。
これは「大型化」の話ではありません。
小規模医院でも必要です。
院長本人が医院最大のボトルネックにならない仕組み
を作ること。
それも生存戦略だと思います。
生存戦略⑦ 最後は「どう継ぐか」まで考える
医院経営には出口があります。
ずっと診療できる人はいません。
いつか、
引退。
承継。
閉院。
のどれかを考える時が来ます。
だから、
今年の売上。
来年の患者数。
だけを見るのではなく、
10年後。
15年後。
を考える必要があります。
誰が医院を継ぐのか。
勤務医へ渡すのか。
家族が継ぐのか。
第三者へ承継するのか。
法人の中で診療を残すのか。
閉院するのか。
患者さんはどうするのか。
治療途中の患者さんをどこへつなぐのか。
スタッフの雇用はどうするのか。
そこまで考えて初めて、
医院を長く続ける
という話になるのだと思います。
「淘汰」という言葉だけでは、2026年の歯科は説明できません
「倒産過去最多」。
この言葉を見ると、
淘汰
という言葉を使いたくなります。
確かに、経営が悪化して倒産する医院があります。
競争に敗れる医院もあるでしょう。
しかし、今起きていることすべてを、
「勝ち組と負け組」
に分けると本質を見失います。
成長する医院があります。
小規模のまま地域で安定して続く医院があります。
法人化する医院があります。
勤務医中心の診療所があります。
親子で承継する医院があります。
第三者へ承継する医院があります。
院長が高齢になり静かに閉じる医院があります。
地域に必要でも、人材が集まらず診療範囲を縮小する医院もあるでしょう。
そして残念ながら、倒産する医院もあります。
全部意味が違います。
だから今起きていることを一言で表すなら、
「歯科医院の消滅」
というより、
「歯科医療提供体制の再編」
と考えた方が、現在の数字を説明しやすいのではないでしょうか。
31件の向こう側で起きていること
最後に、最初の数字へ戻ります。
2025年度。
歯科医院の倒産、
31件。
20年間で最多。
これは事実です。
しかし、31件だけでは現在の歯科業界は見えません。
2025年には、
休廃業・解散125件。
同じ年の倒産26件の、
4.8倍。
一方、5期連続で業績が把握できた主な歯科診療所6,590社では、
売上高合計+3.8%。
純利益合計+4.1%。
でした。
しかし、
51.4%は減益。
33.5%は赤字。
です。
個人立歯科診療所396施設では、
収益+2.4%
に対し、
費用+2.5%。
技工委託費は、
+5.9%。
歯科衛生士は、
149,579人まで増加。
しかし人材不足は続いています。
一方、歯科技工士は、
31,733人へ減少。
8020達成者は、
61.5%。
歯科健診受診者は、
63.8%。
歯は残るようになった。
それでも歯科需要は消えていません。
歯周管理。
高齢者歯科。
口腔機能。
訪問診療。
補綴。
長期管理。
求められる医療の形が変わっています。
全国の歯科診療所は2026年6月末で、
65,035施設。
そして施設構成を見ると、2024年から2026年にかけて、個人開設が減る一方、医療法人による開設は増えています。
2026年上半期も、歯科診療所倒産は、
15件。
前年同期比、
25%増。
だから、
「患者さんがいなくなって歯科医院が一斉に消えている」
という説明では足りません。
少なくとも、今回見てきたデータは、歯科医療への需要そのものが一斉に消失していることを示してはいません。
むしろ、
人材。
コスト。
地域。
院長の年齢。
経営主体。
承継。
提供できる診療内容。
それぞれの条件が医院ごとに違う。
そして、その差が以前より強く経営に表れる時代になってきている。
私はそう考えています。
2026年に問われているのは、
日本に歯科医院が何軒残るかだけではありません。
変わっていく患者さん。
変わっていく働き手。
変わっていく地域。
変わっていく制度。
その中で、
必要な歯科医療を、どう持続させるのか。
「倒産過去最多」という31件の数字の向こう側にある本当の問題は、
そこなのではないでしょうか。
参考文献
- 東京商工リサーチ.「歯科関連」倒産 20年間で最多の39件―2025年度「歯科診療所」と「歯科技工所」の倒産動向.2026年4月7日.
https://www.tsr-net.co.jp/data/detail/1202725_1527.html - 東京商工リサーチ.2025年度の「医療機関」倒産 20年で最多の71件.2026年4月18日.病院・一般診療所・歯科診療所の倒産71件、歯科医院31件、破産69件・97.1%、負債1,000万円以上を集計.
https://www.tsr-net.co.jp/data/detail/1202743_1527.html - 東京商工リサーチ.街の歯医者さん6,590社 売上高が1兆円を突破―2025年「歯科診療所」業績動向調査.2026年7月13日.
https://www.tsr-net.co.jp/data/detail/1203047_1527.html - 厚生労働省.医療施設動態調査(令和8年6月末概数).歯科診療所65,035施設、医療法人17,707施設、個人46,606施設.
https://www.mhlw.go.jp/toukei/saikin/hw/iryosd/m26/dl/is2606.pdf - 厚生労働省.令和6(2024)年医療施設(動態)調査・病院報告.
- 中央社会保険医療協議会.第25回医療経済実態調査(医療機関等調査).
- 日本歯科医師会.第25回中医協医療経済実態調査(医療機関等調査)結果報告に対する見解.2025年12月3日.個人立歯科診療所396施設の収益・費用増減、損益差額分布、歯科技工委託費等を整理.
https://www.mhlw.go.jp/content/10808000/001603459.pdf - 厚生労働省.令和8年度診療報酬改定関連資料.歯科初診料・歯科再診料、歯科外来物価対応料等.
- 厚生労働省.令和8年度医療機関等の経営状況に係る臨時調査.2026年9月14日開始.
https://www.mhlw.go.jp/topics/2026/09/tp0914-1.html - 厚生労働省.令和6年衛生行政報告例(就業医療関係者)の概況.就業歯科衛生士149,579人、就業歯科技工士31,733人、歯科技工所20,278か所.
- 厚生労働省.令和6(2024)年医師・歯科医師・薬剤師統計.届出歯科医師103,652人、医療施設従事歯科医師100,266人.
- 厚生労働省.令和6年歯科疾患実態調査.8020達成者61.5%、過去1年間の歯科検診・健診受診者63.8%.
- 相田 潤ほか.歯科衛生士の離職防止と復職に関連する要因:ストレスモデルと歯科医師との意識の差.口腔衛生会誌.2021;71:72-80.
- 八重樫有里,糟谷昌志.東北地方における歯科衛生士の就業継続意向とその関連要因の分析.日本医療・病院管理学会誌.2026;63(2).
- 村井亜希子,錦織 良,神光一郎.歯科衛生士の需要と供給に関する検討.歯科医学.2020;83(2):68-75.
- 槌谷三桂ほか.地理情報システム(GIS)を用いた後期高齢者の歯科医療サービスへのアクセシビリティに関する疫学研究.口腔衛生会誌.2026;76:173-181.
- 三好早苗ほか.広島県の歯科訪問診療における歯科衛生士の業務内容と経験年数の関係.日本歯科衛生学会雑誌.2025;19(2).