2024年10月19日
(受付さんの備忘録)
はじめに
こんにちは、ブランデンタルクリニックの受付です。
セラミック治療についてご相談を受けていると、
- 「セラミックは自費診療だから、医療費控除にはならないですよね?」
- 「白い歯にする治療だから、美容扱いになりますか?」
- 「ジルコニアやe.maxでも医療費控除は使えますか?」
- 「デンタルローンで支払った場合はどうなりますか?」
といったご質問をいただくことがあります。
先に大切なところからお伝えすると、セラミック治療は、自費診療だからという理由だけで医療費控除の対象外になるわけではありません。
国税庁は、歯科医師による診療・治療の対価で、病状などに応じて一般的に支出される水準を著しく超えないものについて、医療費控除の対象となる考え方を示しています。また、歯科治療材料として一般的に使用されている「金やポーセレン」を使った歯の治療費についても、医療費控除の対象となる具体例として示しています。
一方で、「セラミックなら何でも医療費控除になる」という意味でもありません。
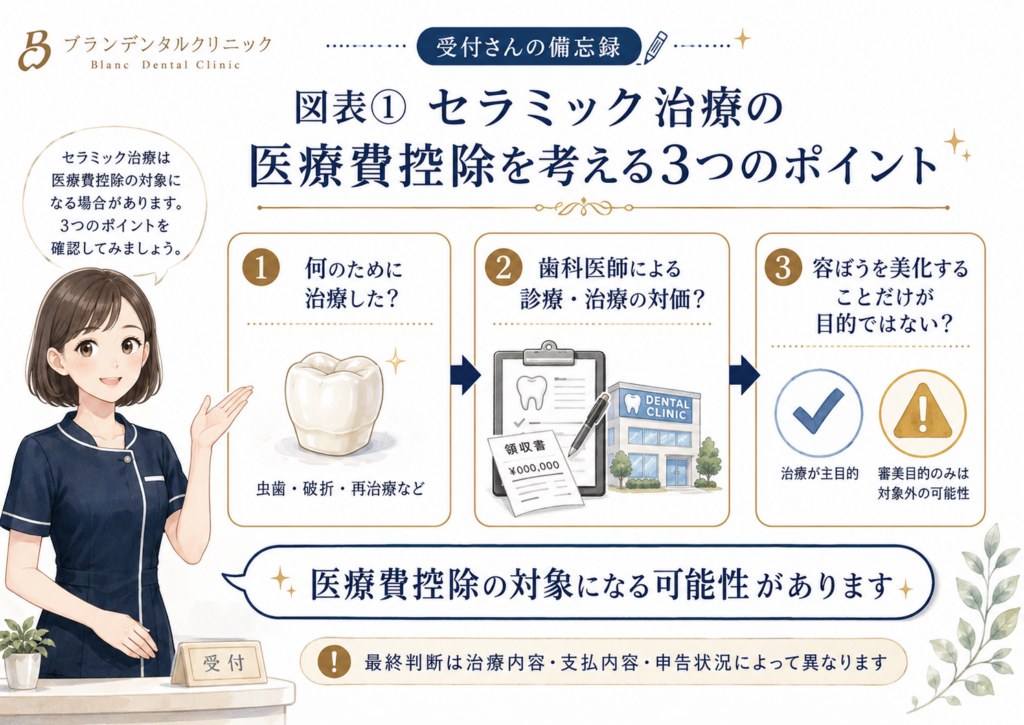
重要なのは、「セラミックという材料を使ったか」だけではなく、何のためにその治療を受けたのかです。
虫歯で失った歯質を回復するためなのか、古い詰め物や被せ物の再治療なのか、外傷で欠けた歯を修復するためなのか。それとも、治療上の必要性とは別に、見た目を美しくすることだけを目的としているのか。
同じ「セラミック治療」という名前でも、その背景は同じではありません。
今回は受付でよくご質問をいただく内容を中心に、セラミック治療と医療費控除の関係を、確定申告や領収書、デンタルローン、マイナポータルまで含めて整理します。
歯医者のセラミック治療は医療費控除の対象になる?
まず覚えておきたいのは、「健康保険が使えるか」と「医療費控除の対象になるか」は別の制度の話だということです。
健康保険が適用されない自由診療だからといって、それだけを理由に医療費控除から外れるわけではありません。
国税庁の「医療費控除の対象となる歯の治療費の具体例」でも、歯科では自由診療や高価な材料を使用する場合があることを前提に、病状などに応じて一般的に支出される水準を著しく超えない治療費について、医療費控除の対象となる考え方が示されています。
自費診療=医療費控除の対象外ではありません
歯科では、保険診療と自費診療で選択できる材料や治療方法が異なることがあります。
セラミック治療もその一つです。
「保険の治療=医療費控除になる」「自費の治療=医療費控除にならない」という単純な分け方ではありません。
そもそも保険診療と自費診療がどの段階で決まるのかについては、保険診療と自費診療はいつ説明される?受付でできること・診察後に決まることでも詳しくご案内しています。
ポイントは「セラミックか」より「何のための治療か」
例えば、次のようなケースを考えてみましょう。
- 虫歯を削ったあと、失った部分をセラミックの詰め物で修復する
- 古い被せ物の下に虫歯ができ、再治療後にセラミッククラウンで歯の形を回復する
- 外傷で欠けた歯の形態や機能を回復するためにセラミック修復を行う
- 根管治療後、大きく歯質を失った歯の最終修復としてセラミックが選択される
これらは、単に「歯を白くしたい」という話だけではありません。
歯の形、機能、咬み合わせ、失われた歯質などを回復する歯科治療の材料としてセラミックが用いられることがあります。
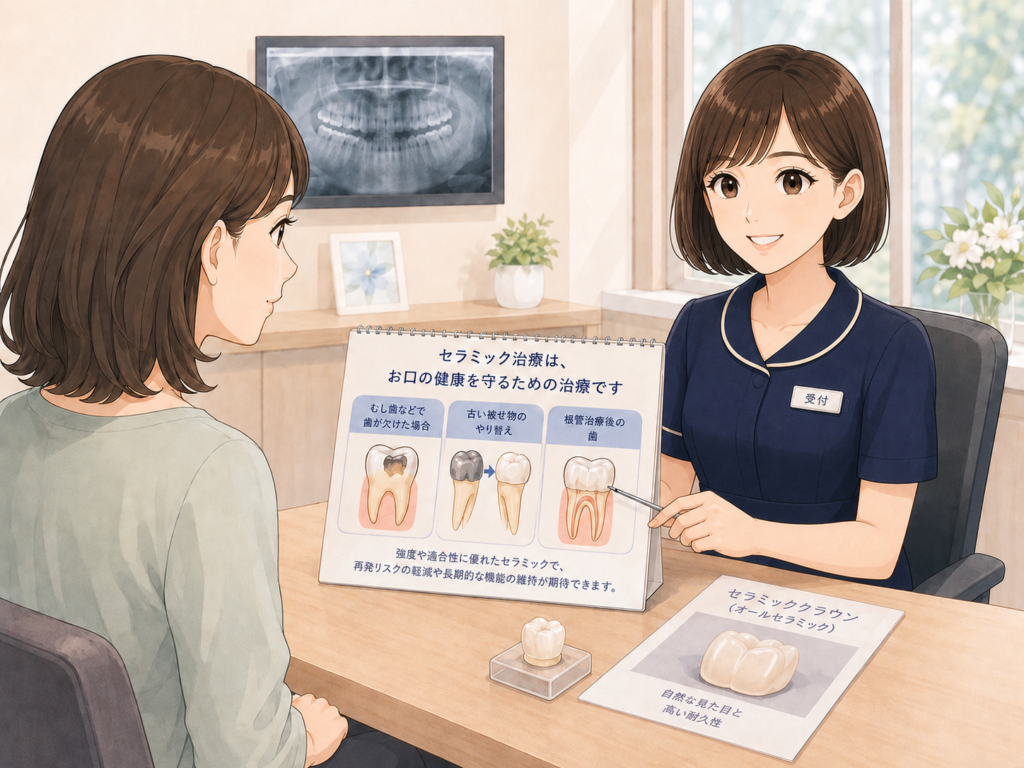
セラミック治療は「見た目をきれいにするだけ」の治療ではありません
「セラミック」と聞くと、前歯を白くしたり、歯の形をきれいに整えたりする治療を想像する方も多いと思います。
確かに、セラミックには天然歯に近い色調や透明感を再現しやすいという審美的な特徴があります。
しかし、セラミックという言葉そのものは「美容治療」という意味ではありません。
歯を修復するために使われる歯科材料の一つです。
虫歯治療のインレー・オンレーにもセラミックは使われます
虫歯を削ったあと、小さな範囲であればコンポジットレジンを直接詰めて治療できることがあります。
一方で、失われた歯質の範囲や残っている歯の状態、咬合などによっては、歯の外で製作したインレー、オンレー、オーバーレイなどを装着することがあります。
その材料として二ケイ酸リチウムやジルコニアなどが選択されることがあります。
つまり、「セラミック=前歯の美容治療」ではなく、「虫歯で失った歯を修復する材料としてセラミックを使う」こともあるということです。
クラウンやオーバーレイにもセラミックは使われます
虫歯が大きい場合や、すでに大きな修復物が入っている場合、根管治療後などには、オンレーやオーバーレイ、クラウンなどが選択されることがあります。
その材料として、ジルコニアや二ケイ酸リチウムなどのセラミック材料が使用される場合があります。
セラミック材料そのものの特徴や、CR・CAD/CAMレジン冠・二ケイ酸リチウム・ジルコニアなどの違いについて詳しく知りたい方は、接着修復の限界をどう読むか|CR・CAD/CAMレジン冠・二ケイ酸リチウム・ジルコニアの失敗様式と臨床判断も参考にしてください。
医療費控除の対象になり得るセラミック治療にはどんなものがある?
ここで注意したいのは、治療名だけを見て「これは対象」「これは対象外」と一律に決めないことです。
実際の税務上の扱いは、それぞれの治療内容、目的、支出額などによって判断されます。
その前提で、歯科治療としてセラミックが使われる代表的な背景を整理します。
虫歯を治療したあとの詰め物・被せ物
虫歯を除去すると、失われた部分を何らかの方法で修復する必要があります。
その修復方法として、セラミックインレー、オンレー、オーバーレイ、クラウンなどが選択されることがあります。
国税庁も、金やポーセレンなど、歯科治療材料として一般的に使用されている材料を用いた歯の治療費について医療費控除の対象となる考え方を示しています。
古い詰め物・被せ物を再治療する場合
「銀歯をセラミックへ替えた」という結果だけを見ると、美容目的のように感じるかもしれません。
しかし実際には、
- 詰め物や被せ物が外れた
- 修復物が割れた
- その下に虫歯ができた
- 歯そのものが欠けた
- 再治療が必要になった
などの背景があることもあります。
そのため、「金属を白い材料へ交換した」という結果だけではなく、なぜ治療が必要だったのかを考える必要があります。
外傷で欠けた歯を修復する場合
転倒、スポーツ、事故などによって前歯が欠けることがあります。
欠損の範囲や歯の状態によっては、コンポジットレジンだけでなく、ラミネートベニアやクラウンなどの補綴修復が治療選択肢になる場合があります。
この場合も、「前歯にセラミックを入れた」という結果だけを見るのではなく、外傷によって失われた歯質を回復する治療だったのかという背景があります。
根管治療後の歯をセラミックで修復する場合
「神経を取った歯は全部セラミックにした方がいい」という意味ではありません。
根管治療後の最終的な修復方法は、残っている歯質の量、亀裂の有無、歯の位置、咬み合わせ、既存修復物などを確認して決めます。
症例によっては直接レジン修復が可能なこともありますし、オンレー、オーバーレイ、クラウンなどが必要になることもあります。
したがって、「神経を取ったからセラミック」という単純なものではなく、その歯をどのように修復し、機能させていくかという診断の中で材料や修復方法が選択されます。
【図表② 治療としてセラミックが使われる代表的な背景】
- 虫歯
- 古い修復物の再治療
- 歯の破折・外傷
- 大きな歯質欠損
- 根管治療後の最終修復
※この図表は「この項目なら必ず医療費控除対象」という意味ではなく、セラミックが治療材料として使われる背景を示すものです。
セラミックでも医療費控除の対象外になることはある?
あります。
医療費控除は、高額な治療を受けた人へ治療費を返してくれる制度ではありません。
医師・歯科医師による診療や治療のために支払った一定の医療費について、所得から差し引くことができる所得控除です。
見た目を美しくすることだけが目的の場合
国税庁は、容ぼうを美化することだけを目的とした費用について、医療費控除の対象外となる考え方を示しています。
そのため、健康上・治療上の問題とは別に、見た目を美しくすることだけを目的として行う処置については、治療目的のセラミック修復とは同じように考えることはできません。
「自然な白さにしたい」と希望したら全部対象外になる?
ここも単純ではありません。
例えば、虫歯が大きくなって被せ物による修復が必要になった患者さんが、材料を選択するときに「できるだけ自然な色にしたい」と希望することはあります。
治療が必要な歯について材料を選択する中で審美性も考慮した、というだけで、直ちにすべてが「容ぼうを美化することだけを目的とした処置」と同じになるわけではありません。
反対に、治療上の必要性とは別に、健康な歯の色や形を変えることだけを目的として処置を行う場合は、前提が異なります。
だからこそ、「白い材料かどうか」ではなく、「何を治療するために行ったのか」が大切になります。
高額なら何でも対象になるわけではありません
歯科医師による治療であっても、病状などに応じて一般的に支出される水準を著しく超えるものまで無条件に医療費控除の対象になるわけではありません。
- 自費治療だから対象
- 高額だから対象
- セラミックだから対象
- 歯科医院から領収書を受け取ったから対象
という一つの条件だけで決まるものではありません。
ラミネートベニアは医療費控除の対象になる?
ラミネートベニアについては、「審美歯科だから全部対象外なのでは?」という疑問が生じやすいところです。
しかし、ここでも治療名だけで一律に決めないことが大切です。
ラミネートベニアは、歯の表面に薄い修復物を接着する補綴修復方法ですが、実際には患者さんによって治療背景が異なります。
歯の色や形を美容目的で変えるケースもあれば、外傷などによる歯質欠損の補綴修復として検討される場合もあります。
ただし、臨床上「治療」として選択されたことと、税務上の医療費控除の対象になることは同義ではありません。
最終的には、その処置が何のために行われたのか、治療内容や支出額などを含めて考える必要があります。
ノンプレップベニアも治療名だけでは判断できません
ほとんど歯を削らずに行うノンプレップベニアについても、「削らないから治療」「ベニアだから美容目的」という名前だけで税務上の扱いを決めることはできません。
ノンプレップベニアそのものの適応・非適応、費用、デメリット、治療の流れについて詳しく知りたい方は、広島でノンプレップベニアを検討する方へ|歯を削らないラミネートベニアの適応・費用・デメリットをご覧ください。
ジルコニアやe.maxなら医療費控除になる?
これもよくあるご質問です。
結論として、ジルコニアだから対象、e.maxだから対象、という決まり方ではありません。
国税庁が歯科治療材料の具体例として示しているのは「金やポーセレン」です。
現在の歯科で使われるジルコニア、二ケイ酸リチウム、e.maxなど、すべての材料名や製品名が国税庁の資料に一つずつ列挙されているわけではありません。
したがって、「国税庁のページにジルコニアという文字がないから対象外」とも、「セラミックの一種だから全部対象」とも考えない方がよいでしょう。
材料の商品名ではなく、何のためにどのような歯科治療を受けたのかという原則へ戻って考えることが重要です。
医療費控除はいくらから使える?
ここも非常に誤解されやすいところです。
「年間の医療費が10万円を超えたら、10万円を超えた分がそのまま返ってくる」という制度ではありません。
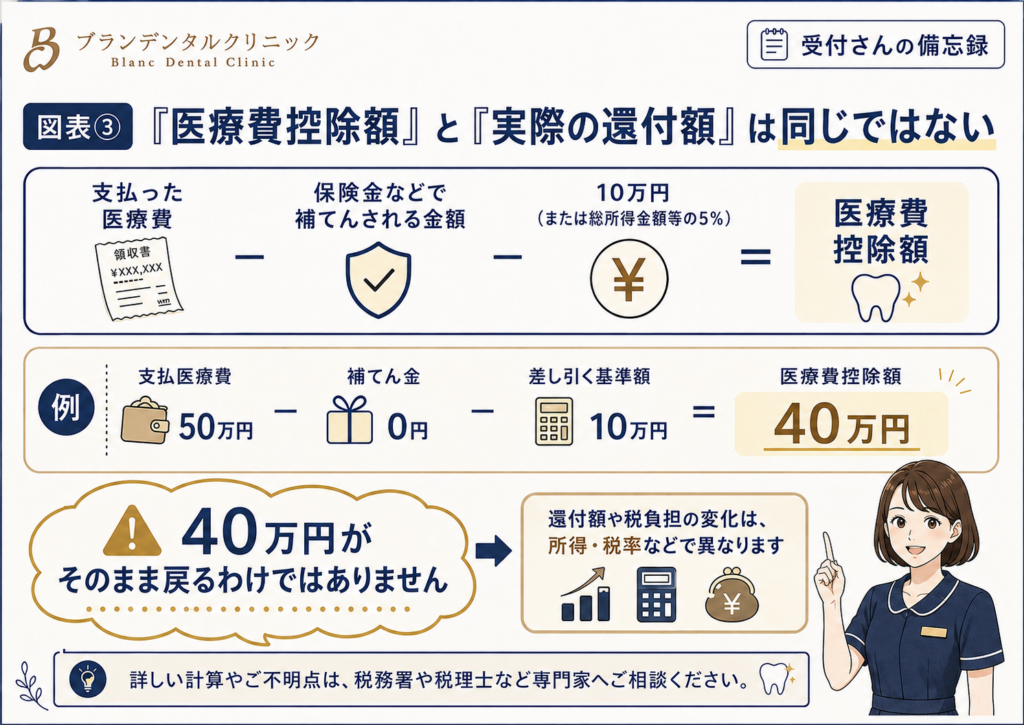
通常の医療費控除では、基本的に、
その年に実際に支払った医療費
- 保険金などで補てんされる金額
- 10万円
で計算します。
ただし、総所得金額等が200万円未満の場合は、10万円ではなく総所得金額等の5%を差し引きます。医療費控除額の上限は200万円です。
詳しい計算方法は国税庁の「医療費を支払ったとき(医療費控除)」で確認できます。
医療費控除額と「実際に戻る金額」は違います
例えば、その年に50万円の医療費を支払い、補てんされる保険金などがなく、差し引く基準額が10万円であれば、医療費控除額は40万円です。
しかし、40万円がそのまま現金で戻ってくるわけではありません。
医療費控除は所得から差し引く制度なので、実際にどの程度税負担が変わるかは、その方の所得、税率、すでに納めている税額などによって異なります。
保険金や給付金を受け取った場合はどう計算する?
生命保険や損害保険、健康保険などから、医療費を補てんする保険金・給付金を受け取った場合は、その金額を考慮して医療費控除を計算します。
補てん金が余っても、別の医療費から差し引く必要はありません
保険金などで補てんされる金額は、その給付の目的となった医療費の金額を限度として差し引きます。
例えば、ある治療について受け取った給付金がその治療費を上回ったとしても、余った金額を別の病気の治療費や、別の歯科治療費からさらに差し引く必要はありません。
家族のセラミック治療費も一緒に計算できる?
条件を満たせば、自分自身の医療費だけに限られません。
医療費控除では、納税者本人または生計を一にする配偶者その他の親族のために支払った医療費を合算できる場合があります。
ここで重要になるのが、「誰が治療を受けたか」だけではなく、「誰が実際に医療費を支払ったか」です。
また、「生計を一にする」は必ずしも同居だけを意味するものではありません。別居していても、生活費や学費、療養費などを継続して負担している関係では該当することがあります。
領収書の保管や家族分の整理については、歯科の領収書は医療費控除のために残すべき?自費診療・家族分も含めた受付でよくある質問でも詳しくご案内しています。
セラミック治療への通院交通費も医療費控除に含まれる?
治療のために必要な通院費も、一定の範囲で医療費控除の対象となります。
例えば、電車やバスなどの公共交通機関を利用して歯科医院へ通った場合の交通費です。
一方で、
- 自家用車のガソリン代
- 自家用車で通院した場合の駐車場代
などは医療費控除の対象にはなりません。
タクシーについても、単に便利だから利用したという理由ではなく、電車やバスなどを利用できない事情がある場合など、必要性があるケースで考えます。
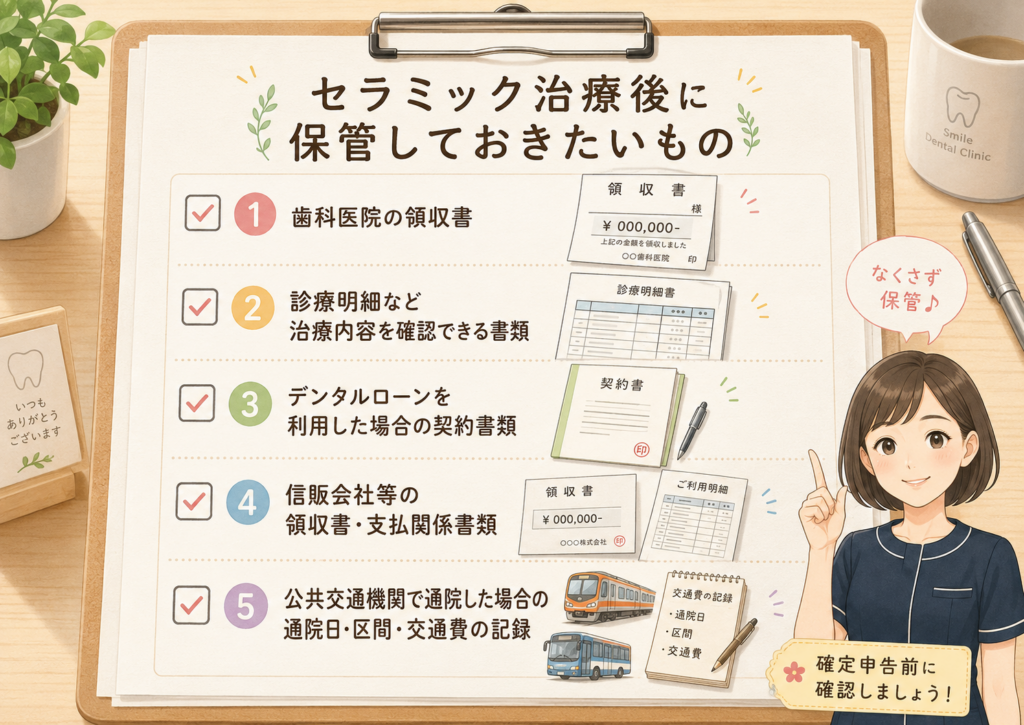
セラミック治療は複数回の通院になることもありますので、公共交通機関を利用した場合は、通院日や区間、交通費を記録しておくと確認しやすくなります。
12月から1月へセラミック治療がまたがったらどうなる?
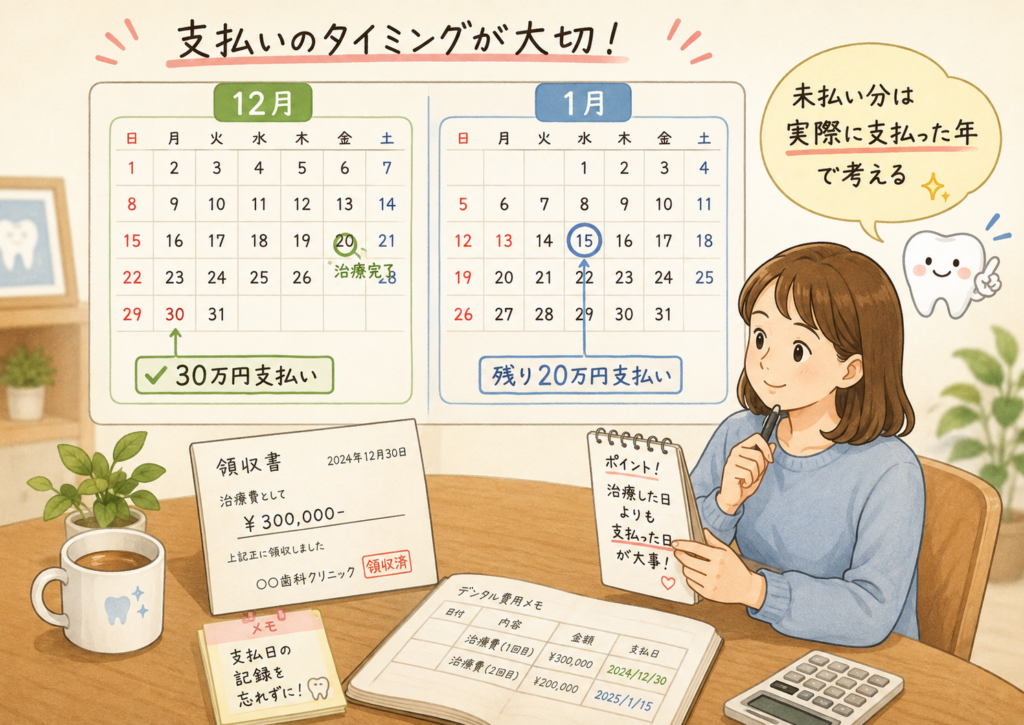
医療費控除では、実際に医療費を支払った年が重要です。
「治療を始めた年」や「セラミックを装着した年」だけで、すべての治療費が決まるわけではありません。
例えば、50万円の治療費について、
- 12月に30万円を支払った
- 翌年1月に残り20万円を支払った
という場合は、原則として12月に支払った30万円はその年、翌年1月に支払った20万円は翌年の医療費として考えます。
治療が終わっていても未払いなら、その年の医療費にはなりません
12月中にセラミック治療や装着が完了していても、治療費が未払いのままで、実際の支払いが翌年になった部分については、原則として実際に支払った翌年の医療費控除の対象となります。
国税庁も、1月1日から12月31日までに実際に支払った医療費がその年の対象であり、未払いとなっている医療費は実際に支払った年の対象になると案内しています。
デンタルローンを利用しても医療費控除は使える?
治療費が大きくなる場合、デンタルローンなどを利用する方もいらっしゃいます。
ここは、単純に毎月現金で歯科医院へ分割払いする場合とは考え方が異なるため注意が必要です。
国税庁は、歯科ローンについて、患者さんが支払う治療費を信販会社が歯科医院へ立替払いし、その後、患者さんが信販会社へ分割して返済する仕組みとして説明しています。
このタイプの歯科ローンでは、信販会社が立替払いした金額は、その立替払いが行われた年、すなわち歯科ローン契約が成立した時の医療費控除の対象になるとされています。
例えば50万円の治療費を数年間かけて返済する契約だからといって、毎年返済した元金だけを各年の医療費として分けて申告する、という考え方ではありません。
ローンの金利・手数料は対象外です
歯科ローンにかかる金利や手数料相当分は医療費控除の対象になりません。
また、歯科ローンを利用すると歯科医院の領収書が手元にない場合もあります。その場合、国税庁は歯科ローンの契約書や信販会社の領収書など、支出を証明する書類を保存するよう案内しています。
ローンや分割払いにはさまざまな契約形態がありますので、実際に利用している契約がどのような仕組みなのか分からない場合は、契約書類をご確認ください。
クレジットカード払いの場合は?
セラミック治療費をクレジットカードで支払う方もいらっしゃいます。
ここで注意したいのは、クレジットカードの一括払い・分割払い・リボ払いと、信販会社が歯科医院へ立替払いする歯科ローンでは、契約の仕組みが同じとは限らないことです。
国税庁の歯科治療費に関する案内では、歯科ローンについて契約成立時の取扱いや金利・手数料の扱いが具体的に示されていますが、カード会社ごとの契約形態まで一律に説明されているわけではありません。
特に分割払いやリボ払いなどを利用し、どの年の医療費として扱うのか、どこまでが治療費でどこからがカード会社の手数料なのか判断に迷う場合は、カード会社の利用明細や契約内容を確認し、必要に応じて税務署等へ確認してください。
自費のセラミック治療費はマイナポータルに自動で出てくる?
ここは特に注意していただきたいところです。
自由診療分は、マイナポータルの医療費通知情報には含まれません。
マイナポータルの公式FAQでも、自由診療分は医療費通知情報に含まれないことが案内されています。
そのため、
「マイナポータルと確定申告を連携したから、今年支払った自費のセラミック治療費も全部自動入力されているはず」
とは考えないようにしてください。
保険診療分については医療費通知情報から取得できる場合がありますが、自由診療のセラミック治療費については、領収書などを確認しながら別途申告内容へ反映する必要があります。
マイナポータルに表示されない=医療費控除の対象外、ではありません
ここは非常に重要です。
マイナポータルの医療費通知情報に表示されないことと、医療費控除の対象外であることは同じ意味ではありません。
自由診療分が医療費通知情報に含まれないというシステム上の問題と、その支出が税法上の医療費控除の対象になるかどうかは別に考えます。
セラミック治療の領収書は捨てないでください
現在の医療費控除は、領収書をすべて確定申告書に添付して提出する方式ではなく、原則として「医療費控除の明細書」を作成して申告します。
しかし、領収書が不要になったという意味ではありません。
税務署から医療費控除の内容確認のため、領収書の提出または提示を求められることがあります。そのため、医療費控除に使用した領収書については原則として確定申告期限等から5年間保存する必要があります。
特に自費のセラミック治療費はマイナポータルの医療費通知情報に含まれないため、ご自身で領収書や支払い関係書類を管理しておくことが大切です。
領収書について詳しくは、歯科の領収書は医療費控除のために残すべき?自費診療・家族分も含めた受付でよくある質問もご覧ください。
医療費控除のために歯科医院の診断書は必要?
「セラミック治療を医療費控除に使いたいので、歯科医院から診断書をもらった方がいいですか?」と聞かれることがあります。
通常の医療費控除では、原則として医療費控除の明細書を作成して確定申告を行い、セラミック治療だからという理由だけで一律に歯科医院の診断書を添付する制度ではありません。
ただし、申告内容について税務署から確認を求められたり、個別の事情について追加資料が必要になったりする可能性はあります。
「この治療についてどのような資料が必要なのか」を歯科医院側だけで決めることはできませんので、特殊な事情がある場合は税務署等へ確認してください。
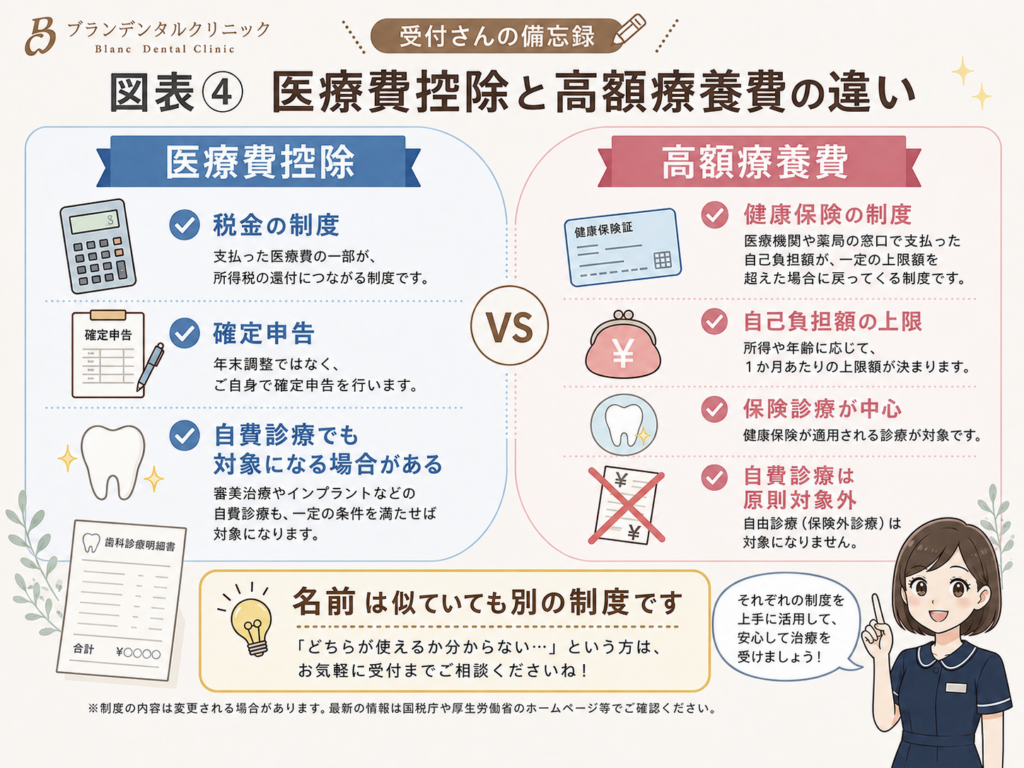
医療費控除と高額療養費は同じ制度?
名前が似ているため混同されることがありますが、医療費控除と高額療養費は別の制度です。
大まかに分けると、
- 医療費控除=税金の制度
- 高額療養費=公的医療保険の給付制度
です。
高額療養費制度は、原則として健康保険が適用される診療について、1か月の自己負担額が一定の上限を超えた場合に、その超えた部分が支給される制度です。
一方で、保険適用外の自費診療部分は、高額療養費制度では原則として対象外です。
しかし医療費控除は税法上の別制度なので、高額療養費の対象外である自費診療だからといって、医療費控除も自動的に対象外になるわけではありません。
セラミック治療を医療費控除すると住民税にも関係する?
医療費控除は所得控除の一つです。
所得税の確定申告によって所得税が還付される場合があるだけでなく、所得控除の内容は翌年度の個人住民税の計算にも関係します。
ただし、
「セラミック治療に30万円払ったから、住民税が30万円戻る」
という意味ではありません。
医療費控除額、所得、その他の控除などによって実際の税負担への影響は変わります。
数年前のセラミック治療でも医療費控除を申告できる?
「数年前に高額な歯科治療を受けたけれど、医療費控除を知らなかった」という方もいらっしゃると思います。
確定申告をする義務がない方が、納め過ぎた所得税について還付申告をする場合、原則としてその年の翌年1月1日から5年間提出することができます。
ただし、すでにその年分の確定申告を済ませていて、あとから医療費控除を追加したい場合には、単純な還付申告ではなく「更正の請求」など別の手続が必要になることがあります。
つまり、「5年前までなら誰でも同じ方法で申告できる」という意味ではありません。
ご自身がその年に確定申告をしているかどうかも含めて確認しましょう。
歯科医院に「このセラミックは医療費控除になりますか?」と聞けば分かる?
ここは受付からもぜひお伝えしておきたいところです。
歯科医院では、
- どの歯を治療したか
- どのような治療を行ったか
- どのような材料を使用したか
- いくら治療費を支払ったか
- 保険診療か自費診療か
といった歯科治療についての情報をご案内することができます。
一方で、歯科医院では、
- 患者さんの年間所得
- ご家族全体の医療費
- 他の病院や薬局で支払った医療費
- 保険会社から受け取った給付金
- 他の所得控除
- すでに行った確定申告の内容
- 患者さん個人の最終的な税額
までは判断できません。
そのため、歯科医院が、
「このセラミック治療は絶対に医療費控除になります」
「必ず○万円戻ります」
と税務上の最終判断をすることはできません。
個別の税務判断について迷う場合は、税務署や税理士などへ確認してください。
確定申告前に確認しておきたいこと
セラミック治療を受けたからといって、確定申告まで難しい税務知識をすべて覚える必要はありません。
まずは、ご自身の治療と支払いについて整理しておくことが大切です。
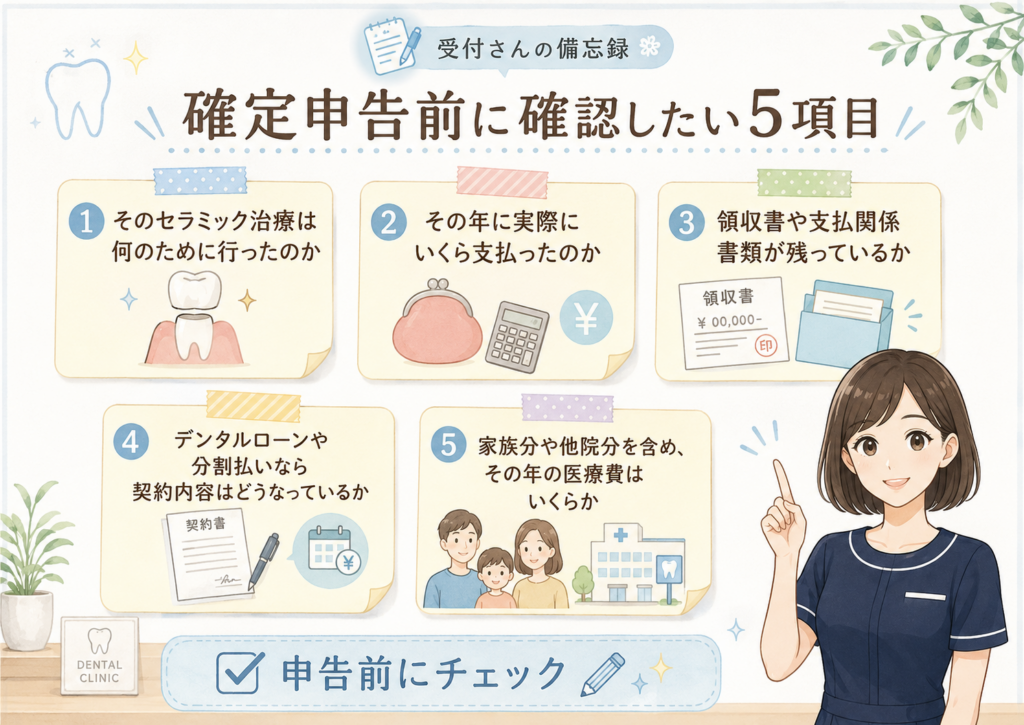
さらに、生命保険などから医療費を補てんする給付金を受け取っている場合には、その給付の対象となった医療費との関係も確認します。
ブランデンタルクリニックでセラミック治療を相談したい方へ
セラミック治療について相談するときに、
「まだセラミックにするか決めていないけれど予約していいのかな」
と心配される必要はありません。
保険治療と自費治療のどちらが選択肢になるのか、どのような修復方法が考えられるのかは、実際に歯やお口の状態を診察してから整理していきます。
前歯についても、
- 色が気になる
- 形が気になる
- 昔入れた被せ物だけ色が違う
- ホワイトニング・セラミック・ベニアのどれが合うのか分からない
という段階でご相談いただけます。
治療方法を決めずに相談したい方は、前歯の見た目だけ相談したい|セラミック・ラミネートベニア・ホワイトニングを決めずに歯医者を予約していい?も参考にしてください。
ブランデンタルクリニックは広島市中区立町、立町駅から徒歩1分の立町中央ビル4階にあります。4階まではエレベーターをご利用いただけます。
セラミック治療については、まず歯の状態を確認したうえで、治療方法、材料、費用などをご説明します。
ご予約はWEB・LINE・電話から受け付けています。
よくある質問
セラミックの被せ物は医療費控除の対象ですか?
治療として必要な歯に行ったセラミック修復であれば、医療費控除の対象になり得ます。ただし、セラミックという材料名だけで最終判断するものではありません。治療目的や費用などを含めて考えます。
セラミックインレーも対象ですか?
虫歯治療などのために行った修復であれば、医療費控除の対象になり得ます。ただし、「インレーだから必ず対象」という意味ではなく、何のための治療だったのかを確認することが重要です。
ジルコニアクラウンなら対象ですか?
ジルコニアという材料名だけでは決まりません。国税庁は金やポーセレンを歯科治療材料の具体例として挙げていますが、現在使用されている材料を商品名ごとに判定しているわけではありません。治療内容や目的から考えます。
e.maxなら医療費控除の対象ですか?
e.maxという製品名だけで医療費控除の可否を判断するものではありません。何のためにその修復治療を受けたのかが重要です。
前歯のセラミックも対象になりますか?
前歯か奥歯かだけでは決まりません。虫歯、破折、外傷、古い修復物の再治療など治療上の背景がある場合と、見た目を変えることだけを目的とした場合では前提が異なります。
銀歯を白いセラミックへ交換した場合は?
「銀歯を白くした」という結果だけでは判断できません。二次虫歯、破折、脱離などで再治療が必要だったのか、治療上問題のない修復物を美容目的だけで交換したのかなど、治療背景によって考え方が変わります。
ラミネートベニアは医療費控除になりますか?
ラミネートベニアという治療名だけで一律には決まりません。美容目的で行う場合もあれば、外傷などを背景に補綴修復として検討される場合もあります。ただし、臨床的に治療として選択されたことと税務上の対象になることは同義ではありません。
ノンプレップベニアも同じですか?
同じです。「削らない」という特徴だけで医療費控除の対象になるわけではありません。何のために行った処置なのかを確認します。
デンタルローンを利用した場合は?
信販会社が治療費を歯科医院へ立替払いするタイプの歯科ローンについては、その立替払いが行われた年、すなわちローン契約成立時の医療費控除の対象になると国税庁が案内しています。金利・手数料は対象外です。
家族のセラミック治療費もまとめられますか?
生計を一にする配偶者その他の親族のために実際に支払った医療費であれば、同じ申告者の医療費控除に含められる場合があります。
駐車場代も医療費控除になりますか?
自家用車で通院した場合のガソリン代や駐車場代は対象になりません。電車やバスなど、治療に必要な公共交通機関の費用は対象になり得ます。
セラミック代がマイナポータルに表示されないのはなぜ?
自由診療分はマイナポータルの医療費通知情報に含まれないためです。ただし、マイナポータルに表示されないことと、医療費控除の対象外であることは別です。自費のセラミック治療費は領収書等から別途確認してください。
医療費控除用に歯科医院の診断書は必要ですか?
通常の医療費控除では、セラミック治療だからという理由だけで一律に歯科医院の診断書を添付する制度ではありません。原則として医療費控除の明細書を作成します。ただし、個別事情によって税務署から追加資料を求められる場合があります。
領収書は確定申告が終わったら捨ててもいいですか?
医療費控除の明細書を利用した場合でも、税務署から内容確認のため領収書の提出や提示を求められることがあります。原則として確定申告期限等から5年間保存しておきましょう。
5年前に受けたセラミック治療でも申告できますか?
確定申告義務のない方が行う還付申告は、原則としてその年の翌年1月1日から5年間提出できます。ただし、すでにその年の確定申告を済ませている場合は、更正の請求など別の手続になることがあります。
まとめ|セラミックかどうかではなく「何のための治療か」が大切
セラミック治療と医療費控除について、一番覚えていただきたいのは、
「自費診療=医療費控除の対象外」ではない
ということです。
同時に、
「セラミック=必ず医療費控除の対象」でもありません。
国税庁は、歯科医師による診療・治療の対価で、病状などに応じて一般的に支出される水準を著しく超えない部分について医療費控除の対象となる考え方を示し、金やポーセレンを使った歯科治療についても具体例として示しています。
だからこそ、
- ジルコニアだからどうか
- e.maxだからどうか
- 前歯だからどうか
- 自費診療だからどうか
という材料名や部位、保険区分だけではなく、何を治療するためにそのセラミック治療を受けたのかを確認することが大切です。
また、自費診療分はマイナポータルの医療費通知情報へ自動的には含まれません。領収書やローン関係書類、通院交通費の記録などはご自身で保管しておきましょう。
歯科医院では治療内容や治療費についてご説明できますが、患者さん一人ひとりの税務上の最終判断や還付額まで決めることはできません。
確定申告について個別判断が必要な場合は、税務署や税理士などへ確認しながら手続きを進めてください。